Тема 19
Сетевые эффекты
Почему ценность некоторых продуктов растёт с числом пользователей, откуда берутся несколько равновесий и критическая масса и как это меняет цену запуска и войну стандартов.
Пилот на двоих
Оператор электронного документооборота «Связка» уговаривает двух партнёров подключиться к своему сервису: завод «Северный» и торговую сеть «Квартал». Каждая компания может пользоваться сервисом и в одиночку: хранить документы, подписывать их электронной подписью, отправлять отчёты. Главная выгода появляется, когда подключены обе: накладные и акты между ними перестанут ездить с курьером.
Коммерческий директор «Связки» должен назначить цену пилота. Для этого ему нужно знать, сколько каждая компания готова платить. Но ответ одной компании зависит от того, что сделает другая.
Учебные цифры
Сколько сервис стоит для каждой компании за квартал, тыс. ₽:
| Партнёр не подключён | Партнёр подключён | |
|---|---|---|
| Завод «Северный» | 30 | 80 |
| Сеть «Квартал» | 40 | 90 |
Обслуживание одного клиента обходится «Связке» в 50 тыс. ₽ за квартал.
Когда ценность продукта для одного покупателя зависит от того, сколько других пользуются тем же продуктом, говорят о сетевом эффекте (network effect, network externality). Так устроены мессенджеры, социальные сети, маркетплейсы, операционные системы, платёжные системы. Эффект бывает и отрицательным: каждый лишний посетитель вечернего фитнес-клуба или аквапарка делает его хуже для остальных. Такой эффект называют перегрузкой (congestion). В этой теме речь в основном о положительном эффекте.
Вопрос
«Связка» назначила цену 60 тыс. ₽ за квартал. Пока не подключён никто. Каждая компания решает, глядя на то, подключён ли партнёр сейчас. Что произойдёт?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Покупка как игра
Решение каждой компании зависит от решения другой, значит, это игра (тема 12). Выигрыш компании равен ценности сервиса минус цена \(P\), если она подключилась, и нулю, если нет. В каждой клетке первое число показывает выигрыш завода, второе выигрыш сети, тыс. ₽:
| Сеть подключается | Сеть не подключается | |
|---|---|---|
| Завод подключается | \(80 - P\); \(\;90 - P\) | \(30 - P\); \(\;0\) |
| Завод не подключается | \(0\); \(\;40 - P\) | \(0\); \(\;0\) |
Равновесия при разных ценах
Равновесие по Нэшу: клетка, из которой никому не выгодно уйти в одиночку. Проверим две главные клетки.
«Никто не подключён». Подключившись в одиночку, завод получит \(30 - P\), сеть получит \(40 - P\). Обеим это невыгодно, когда обе величины отрицательны, то есть при \(P > 40\).
«Обе подключены». Компания уйдёт, если её выигрыш станет отрицательным. Завод остаётся, пока \(80 - P \ge 0\), сеть, пока \(90 - P \ge 0\). Обе остаются при \(P \le 80\).
Сведём вместе:
| Цена \(P\), тыс. ₽ | Равновесия |
|---|---|
| ниже 40 | одно: обе подключены |
| от 40 до 80 | два: обе подключены или никто |
| выше 80 | одно: никто |
Проверка: при \(P = 60\) работают обе клетки. Это мы и видели в вопросе выше.
Ниже 40 тыс. ₽ сеть подключится при любом решении завода: это её доминирующая стратегия. А раз сеть подключена, заводу выгодно последовать за ней. Поэтому снижение цены увеличивает спрос двумя способами. Ценовой эффект (price effect): сеть покупает, потому что подешевело. Эффект присоединения (bandwagon effect): завод покупает, потому что купила сеть. Чем больше покупателей у продукта, тем сильнее желание купить у остальных; в теории игр такие решения называют стратегическими дополнениями.
Есть и третье следствие. Подключаясь, завод поднимает ценность сервиса для сети с 40 до 90 тыс. ₽, но в его расчёте этой выгоды нет: каждая компания сравнивает цену только со своей ценностью. Это положительный внешний эффект, и из-за него подключений обычно меньше, чем выгодно всем вместе. При перегрузке всё наоборот: посетитель клуба не учитывает, что мешает другим, и посещений оказывается больше, чем нужно.
Как выбраться из «никто не подключён»
Лучший для «Связки» исход: обе компании платят по 80 тыс. ₽, прибыль \(2 \cdot (80 - 50) = 60\) тыс. ₽ в квартал. Но если сразу поставить цену 80, никто не придёт. Рынок застрял в плохом равновесии, хотя хорошее устраивает всех троих.
Можно попробовать убедить компании, что партнёр точно подключится: реклама, обещания, «все уже переходят». Такие ожидания плохо управляются. Надёжнее работать с ценой: временная скидка меняет сам набор равновесий.
Лучший план: 30, 80, 80, 80. В первом квартале цена 30 не выше ценности «в одиночку» для обеих компаний, и обе подключаются сразу. «Связка» теряет \(2 \cdot (30 - 50) = -40\) тыс. ₽, зато со второго квартала берёт 80 и зарабатывает по 60 тыс. ₽:
\[-40 + 3 \cdot 60 = 140 \text{ тыс. ₽}\]
План «сначала сеть, потом завод» (40, 40, 80, 80) выглядит осторожнее, но даёт только 90: скидка длится два квартала, и высокая цена начинается на квартал позже. Скидка на запуске работает как вложение: убыток сейчас окупается высокой ценой потом. Какой ей быть, глубокой и короткой или мелкой и долгой, решают цифры.
Главное
При сетевом эффекте покупка превращается в игру между покупателями. При одной и той же цене рынок может застрять в «никто не покупает» или прийти к «покупают все». Какое равновесие наступит, зависит от истории, а фирма может сдвинуть рынок временной скидкой.
Проверьте себя
При какой цене пилота (тыс. ₽ за квартал) у игры завода и сети два равновесия по Нэшу?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Цена держится на 60 тыс. ₽, никто не подключён. «Связка» снижает цену до 35 на несколько кварталов подряд, а затем возвращает 60. Правило то же: компания подключается, если её ценность при прошлом составе участников не меньше цены. Сколько кварталов должна длиться скидка, чтобы после её отмены обе компании остались подключёнными?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Почему без усилий оператора подключений к сервису с сетевым эффектом обычно меньше, чем выгодно всем компаниям вместе?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Допустим, «Связка» может назначать заводу и сети разные цены. В начале никто не подключён, правило подключения прежнее. Какую наибольшую прибыль за четыре квартала может получить «Связка»? Ответ в тыс. ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Скидка, которая работает дважды
Через год «Связка» работает во всём регионе. На рынке 10 000 малых предприятий, подписка стоит 200 ₽ в месяц, сервисом пользуются 40% предприятий. Коммерческий директор хочет выйти на 60%.
Маркетологи провели опрос: «Подключитесь ли вы, если подписка будет стоить 150 ₽? А 100 ₽?» По ответам выходит 50% при 150 ₽ и 60% при 100 ₽. Финансовый директор против: снижать цену вдвое ради цели слишком дорого. Кто прав, зависит от того, правильно ли опрос измеряет спрос.
Вопрос
Опрос проводили при нынешней доле 40%: каждый отвечал, представляя сегодняшнее число пользователей. Если подписка подешевеет до 150 ₽, какой окажется доля через год?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Спрос как равновесие
Каждый предприниматель решает, исходя из цены и того, какая доля коллег, по его ожиданиям, будет пользоваться сервисом. Обозначим ожидаемую долю \(Q^e\), фактическую \(Q\).
Учебные цифры
Доля предприятий, которые подключатся при цене \(P\) (₽ в месяц) и ожидаемой доле \(Q^e\):
\[Q = 0{,}6 - \frac{P}{500} + 0{,}5\,Q^e\]
Слагаемое \(0{,}5\,Q^e\) и есть сетевой эффект: каждые 10 п. п. ожидаемых пользователей добавляют 5 п. п. фактических.
Проверим на сегодняшнем дне. При \(P = 200\) и \(Q^e = 0{,}4\) получаем \(Q = 0{,}6 - 0{,}4 + 0{,}2 = 0{,}4\): ожидания совпали с реальностью. Опрос спрашивал про \(P = 150\) при тех же \(Q^e = 0{,}4\): \(Q = 0{,}6 - 0{,}3 + 0{,}2 = 0{,}5\). Это и есть 50% из отчёта маркетологов.
Равновесие: где ожидания сбываются
Рынок в равновесии, когда фактическая доля равна ожидаемой: никто не ошибся в прогнозе, и никому не нужно менять решение. Подставим \(Q^e = Q^*\):
\[\begin{aligned} Q^* &= 0{,}6 - \frac{P}{500} + 0{,}5\,Q^* \\ 0{,}5\,Q^* &= 0{,}6 - \frac{P}{500} \\ Q^* &= 1{,}2 - \frac{P}{250} \end{aligned}\]
При \(P = 150\): \(Q^* = 1{,}2 - 0{,}6 = 0{,}6\), то есть 60%, а не 50%.
Графически это пересечение двух линий на плоскости «доля сейчас — доля в следующем месяце». Кривая реакции \(Q = 0{,}6 - P/500 + 0{,}5\,Q^e\) показывает, сколько подключится при данной ожидаемой доле. Линия 45° \(Q = Q^e\) состоит из точек, где ожидания сбываются. Равновесие лежит на обеих линиях сразу.
Проверка: при какой цене равновесная доля будет 40%? Из \(0{,}4 = 1{,}2 - P/250\) получаем \(P = 200\), нынешнюю цену.
Месяц за месяцем
Допустим, предприниматели каждый месяц ориентируются на долю прошлого месяца. После снижения цены до 150 ₽:
\[\begin{aligned} Q_1 &= 0{,}6 - 0{,}3 + 0{,}5 \cdot 0{,}40 = 0{,}50 \\ Q_2 &= 0{,}3 + 0{,}5 \cdot 0{,}50 = 0{,}55 \\ Q_3 &= 0{,}3 + 0{,}5 \cdot 0{,}55 = 0{,}575 \end{aligned}\]
Первый месяц даёт +10 п. п.: это ценовой эффект, его и увидел опрос. Дальше идут +5, +2,5 и так далее: каждый шаг вдвое меньше предыдущего. Это эффект присоединения.
Сумма прибавок
Прибавки образуют геометрическую прогрессию (тема 14):
\[0{,}1 + 0{,}1 \cdot 0{,}5 + 0{,}1 \cdot 0{,}5^2 + \ldots = 0{,}1 \cdot \frac{1}{1 - 0{,}5} = 0{,}2\]
В общем виде: если сетевой эффект добавляет \(b\) фактических пользователей на каждого ожидаемого, итоговое изменение доли в \(\frac{1}{1 - b}\) раз больше ценового эффекта. При \(b = 0{,}5\) оно вдвое больше.
Прогрессия сходится, потому что \(b < 1\), и это же делает равновесие устойчивым. На графике кривая реакции идёт положе линии 45°: левее равновесия она выше линии, и доля растёт; правее она ниже, и доля падает. С любой стартовой точки рынок приходит к \(Q^*\).
Проверка: при \(b = 0{,}8\) во сколько раз итог больше ценового эффекта? \(1/(1 - 0{,}8) = 5\).
Нужна цена 150 ₽, а не 100. Справа точка рынка сначала смещается до кривой опроса (ценовой эффект), а затем уходит вправо до равновесной кривой (эффект присоединения). Опрос держит ожидания неизменными и видит только первый шаг. При 100 ₽ рынок ушёл бы к 80%, и половина скидки оказалась бы лишней.
Две эластичности
Эластичность \(\varepsilon = -\frac{dQ}{dP} \cdot \frac{P}{Q}\) (тема 6) в точке \(P = 200\), \(Q = 0{,}4\):
\[\begin{aligned} &\text{опрос: } Q = 0{,}8 - \frac{P}{500}, && \varepsilon = \frac{1}{500} \cdot \frac{200}{0{,}4} = 1 \\ &\text{равновесный спрос: } Q^* = 1{,}2 - \frac{P}{250}, && \varepsilon^* = \frac{1}{250} \cdot \frac{200}{0{,}4} = 2 \end{aligned}\]
Опрос занижает эластичность вдвое.
Ошибка в эластичности меняет и вывод финансового директора. По опросу снижение до 150 ₽ уменьшит выручку: \(150 \cdot 0{,}5 = 75\) против нынешних \(200 \cdot 0{,}4 = 80\) ₽ на одно предприятие рынка. На деле выручка вырастет до \(150 \cdot 0{,}6 = 90\): при эластичности больше 1 снижение цены увеличивает выручку (тема 6).
Три оговорки.
- При перегрузке ошибка обратная: опрос завышает эластичность. Фитнес-клуб снизил цену вечернего абонемента, пришли новые клиенты, в залах стало тесно, и часть посетителей стала ходить реже. Рост окажется меньше обещанного опросом.
- Если сетевой эффект привязан к бренду (ценность растёт с числом пользователей именно этой системы), покупатели стекаются к одной фирме, и отрасль концентрируется. Перегрузка, наоборот, оставляет место новичкам: если аквапарк переполнен, рядом можно открыть второй.
- Излишек покупателей тоже считают с учётом сети: при доле 60% каждый пользователь ценит сервис, зная, что им пользуются 60% коллег. Поэтому излишек больше, чем площадь под равновесным спросом.
Главное
При сетевом эффекте спрос надо считать как равновесие игры покупателей. Снижение цены даёт ценовой эффект и эффект присоединения, поэтому равновесный спрос эластичнее, чем показывают опросы при неизменном числе пользователей.
Проверьте себя
В модели «Связки» равновесный спрос \(Q^* = 1{,}2 - P/250\). Найдите его эластичность при цене 175 ₽ (как положительное число). Округлите до десятых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Обслуживание одного пользователя обходится «Связке» в 50 ₽ в месяц. Равновесный спрос \(Q^* = 1{,}2 - P/250\) (доля из 10 000 предприятий). При какой цене прибыль «Связки» максимальна? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В другом сервисе сетевой эффект сильнее: каждые 10 п. п. ожидаемых пользователей добавляют 7,5 п. п. фактических (\(b = 0{,}75\)). Цена снизилась, и ценовой эффект составил 4 п. п. Во сколько раз итоговый прирост доли больше ценового эффекта?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фитнес-клуб опросил клиентов: если вечерний абонемент подешевеет на 10%, посещений станет больше на 8%. Вечером в залах и так тесно. Чего ожидать на деле?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Критическая масса
Стартап «ГрузТочка» запускает биржу грузоперевозок для 20 000 небольших транспортных компаний региона. Чем больше участников, тем быстрее находится груз под свободную машину. Поэтому каждому перевозчику биржа нужна, только если на ней уже работают коллеги.
Инвестор готов оплатить раздачу бесплатных годовых подписок. Основатель должен решить, скольким компаниям их раздать, чтобы дальше биржа росла сама.
Учебные цифры
Опрос показал три группы компаний:
- 10% энтузиастов подключатся, даже если на бирже никого нет;
- 80% подключатся, если подключилась достаточная доля коллег; у каждой компании свой порог, пороги равномерно разбросаны от 20% до 60%;
- 10% не подключатся никогда.
Вопрос
Сейчас на бирже только энтузиасты, 10% компаний. Стартап раздал бесплатные подписки, и участников стало 25%. Когда акция закончится и все начнут платить, что будет с долей участников?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Три решения одного уравнения
Запишем, какая доля компаний захочет работать на бирже в следующем месяце, если сейчас там доля \(Q\):
\[d(Q) = \begin{cases} 0{,}1, & Q < 0{,}2 \\ 0{,}1 + 2\,(Q - 0{,}2), & 0{,}2 \le Q \le 0{,}6 \\ 0{,}9, & Q > 0{,}6 \end{cases}\]
В середине наклон равен 2: 80% компаний распределены по 40 п. п. порогов, поэтому каждый лишний процентный пункт участников добавляет два пункта желающих.
Уравнение с несколькими решениями
Равновесие: \(d(Q) = Q\). Функция задана кусками, поэтому решаем уравнение на каждом куске и проверяем, попало ли решение в «свой» интервал.
\[\begin{aligned} &\text{кусок 1: } 0{,}1 = Q &&\Rightarrow Q = 0{,}1 < 0{,}2 \;\checkmark \\ &\text{кусок 2: } 0{,}1 + 2(Q - 0{,}2) = Q &&\Rightarrow 2Q - 0{,}3 = Q \Rightarrow Q = 0{,}3 \;\checkmark \\ &\text{кусок 3: } 0{,}9 = Q &&\Rightarrow Q = 0{,}9 > 0{,}6 \;\checkmark \end{aligned}\]
Три решения: 10%, 30% и 90%. У линейного уравнения одно решение, у нелинейного их может быть несколько, и все они здесь имеют экономический смысл. Если бы решение на каком-то куске вышло за его интервал, мы бы его отбросили: там функция другая.
Проверка: подставьте \(Q = 0{,}3\) во второй кусок: \(0{,}1 + 2 \cdot 0{,}1 = 0{,}3\).
Устойчивость: наклон в точке равновесия
Сдвинем долю чуть выше равновесия \(Q^*\), на \(\Delta\). Через месяц отклонение станет примерно \(d'(Q^*) \cdot \Delta\) (производная показывает, насколько меняется функция при малом сдвиге аргумента, тема 2).
- Если \(d'(Q^*) < 1\), отклонение сжимается: равновесие устойчиво. Так в точках 10% и 90%, где наклон равен 0.
- Если \(d'(Q^*) > 1\), отклонение растёт: равновесие неустойчиво. Так в точке 30%, где наклон 2.
Проверка числами: при доле 31% хотят работать \(0{,}1 + 2 \cdot 0{,}11 = 0{,}32\), доля растёт. При 29% хотят \(0{,}1 + 2 \cdot 0{,}09 = 0{,}28\), доля падает.
Неустойчивое равновесие само по себе не наступит: рынок не может балансировать на острие. Зато оно делит все стартовые точки на две части. Стартуете выше 30%, и биржа сама дойдёт до 90%; ниже, и она сползёт к 10%. Эту точку называют критической массой (critical mass). Ответ основателю: подписки нужно раздать так, чтобы участников стало больше 30%, то есть чуть больше 6 000 компаний, из которых 2 000 энтузиастов придут и так.
Цена сдвигает кривую
Чем дороже подписка, тем больше коллег нужно каждой компании, чтобы биржа окупилась: пороги растут, кривая уходит вниз и вправо, критическая масса растёт. При очень высокой цене остаётся одно равновесие, низкое. При очень низкой одно, высокое. В середине их три.
В симуляции ниже пороги компаний разбросаны плавно, поэтому кривая гладкая, в форме буквы S. Логика та же: равновесия там, где кривая пересекает линию 45°.
При 3 500 ₽ критическая масса около 49%, почти 10 000 компаний. При 3 000 ₽ она падает примерно до 28%, а при 2 500 ₽ исчезает: рынок растёт с любой стартовой точки. Значит, у «ГрузТочки» два пути через критическую массу. Можно раздать бесплатные подписки конкретным компаниям. Можно временно снизить цену для всех, пока база не перевалит через критическую массу, и затем поднимать цену, следя, чтобы рынок оставался выше критической точки.
Чем ниже стартовая цена, тем быстрее растёт база и тем больше денег отдано. Особенно дорого это для товаров длительного пользования: кто купил дёшево, не скоро купит снова. Реклама и ажиотаж помогают сдвинуть ожидания, но полагаться на них опасно.
Спрос, который прыгает
Если фирма умеет удерживать рынок в высоком равновесии, её кривая спроса имеет разрыв: при цене чуть ниже границы зоны трёх равновесий спрос скачком переходит с низкой ветви на высокую. Поэтому одного условия \(MR = MC\) мало. Цена, которая выглядит оптимальной на низкой ветви (небольшое снижение уменьшает прибыль), может быть намного хуже цены, при которой рынок опрокидывается вверх.
В высоком равновесии пользователи получают большой излишек: сеть ценна, потому что в ней все. Забрать его повышением цены трудно. Стоит нескольким пользователям уйти, сеть теряет ценность для остальных, уходят следующие (эффект присоединения в обратную сторону), и выше некоторой цены спрос обваливается.
Главное
При сильном сетевом эффекте у рынка может быть несколько равновесий. Среднее, неустойчивое, и есть критическая масса: выше неё рынок растёт сам, ниже сползает вниз. Запуск продукта превращается в вопрос, как дешевле всего перебраться через критическую массу.
Проверьте себя
На другом рынке 20% компаний составляют энтузиасты, 70% подключатся при достаточной доле коллег (пороги равномерно от 30% до 80%), 10% не подключатся никогда. Найдите критическую массу. Ответ в процентах.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Кривая реакции рынка пересекает линию 45° в точке, где наклон кривой равен 0,6. Каково это равновесие?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В примере «ГрузТочки» (20 000 компаний, 10% энтузиастов, критическая масса 30%) сколько бесплатных подписок нужно раздать сверх энтузиастов, чтобы довести участников до критической массы? Ответ в компаниях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
При цене 4 000 ₽ биржа устойчиво сидит в низком равновесии, 9% компаний. Аналитик проверил: небольшое снижение цены уменьшает прибыль. Что из этого следует?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Война стандартов
HD DVD против Blu-ray, 2006–2008
В 2006 году почти одновременно вышли два несовместимых формата дисков высокой чёткости: HD DVD, который продвигала Toshiba, и Blu-ray, который продвигала Sony с партнёрами. Диск одного формата не читался плеером другого. Обе стороны вкладывали большие деньги, рассчитывая, что их формат станет стандартом.
Sony встроила привод Blu-ray в игровую приставку PlayStation 3, которая вышла в конце 2006 года, и быстро получила большую базу устройств. Около двух лет форматы сосуществовали. Студии выпускали на них немного фильмов, многие покупатели ждали, чем кончится спор. В январе 2008 года Warner Bros. объявила, что будет выпускать фильмы только на Blu-ray, а в феврале Toshiba объявила о прекращении выпуска плееров HD DVD. После этого студии быстро нарастили выпуск фильмов на Blu-ray.
Победа оказалась неполной: к этому времени люди начали смотреть фильмы через интернет, и рынок дисков вскоре стал сокращаться.
Поставьте себя на место Toshiba в конце 2007 года. Продолжать субсидировать плееры и платить студиям или выходить из войны? Ответ зависит от того, как устроен рынок с несовместимыми стандартами.
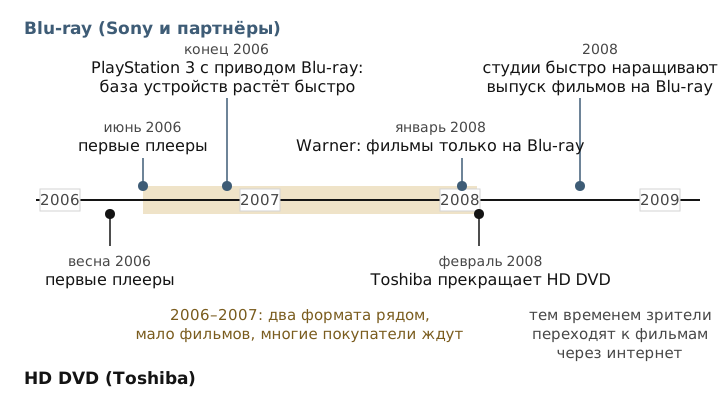
Война форматов дисков высокой чёткости. Решающим оказался размер базы устройств и поддержка студий.
Вопрос
Два несовместимых формата одинакового качества выходят на рынок одновременно и по одной цене. Какой исход через пару лет наиболее вероятен?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Рынок, который опрокидывается
Сети бывают двух видов. В прямых сетях (actual networks) пользователи связаны между собой: телефон, мессенджер, социальная сеть. Ценность растёт, потому что можно общаться с бо́льшим числом людей. В косвенных сетях (virtual networks) пользователи друг с другом не общаются, но большая база привлекает производителей дополнений: игры для приставки, фильмы для формата, приложения для смартфона. Больше дополнений, выше ценность платформы, больше новых пользователей.
В обоих случаях преимущество получает тот, кто первым построит большую установленную базу (installed base): новые покупатели и производители дополнений смотрят на её размер и идут туда же. Это одно из главных преимуществ первопроходца (early-mover advantage) на таких рынках. Поэтому многие сети растут вокруг стандартов, которые держатся десятилетиями: Windows выросла из стандарта MS-DOS, который Microsoft ввела в начале 1980-х для персональных компьютеров IBM и который быстро подхватили производители клонов.
Перед фирмой на молодом рынке встаёт выбор: бороться за рынок (свой стандарт, победитель получает всё) или конкурировать на рынке по общему стандарту.
Война за рынок или общий стандарт
Пусть после войны рынок описывается спросом \(P = 100 - Q\) и предельными издержками 20. Монополист и каждый из двух дуополистов Курно (тема 13) зарабатывают:
\[\begin{aligned} \pi^{\text{монополист}} &= \frac{(100 - 20)^2}{4} = 1600 \\ \pi^{\text{дуополист}} &= \frac{(100 - 20)^2}{9} \approx 711 \end{aligned}\]
Если в войне шансы равны, ожидаемая прибыль \(0{,}5 \cdot 1600 = 800\), больше 711. Быть монополистом в половине случаев выгоднее, чем всегда делить рынок. Но война не бесплатна: скидки первым покупателям, реклама, платежи производителям дополнений. Если она обходится каждой фирме дороже \(800 - 711 = 89\), общий стандарт выгоднее обеим.
Проверка: при каких затратах на войну фирмам безразлично, воевать или договориться? При 89.
Ещё несколько правил этих рынков.
- Если фирмы выходят одновременно, обе снижают цены, чтобы первыми набрать базу. Ожидаемый приз (прибыль будущего монополиста) уходит на эту борьбу, и в среднем каждая зарабатывает около нуля, хотя победитель потом получает много.
- Решают первые покупатели: продукт надо подогнать под вкусы ранних последователей в надежде, что за ними пойдёт массовый покупатель.
- Если дополнения очень важны, долгая война пугает их производителей: они ждут, пока выяснится победитель, и рынок стоит. Так было с фильмами высокой чёткости в 2006–2007 годах. Производители дополнений поддержат стандарт, который отдаёт им бо́льшую долю ценности, поэтому о них приходится заботиться.
Против пассивного лидера лучшая скидка около 60 тыс. ₽ на клиента: B выигрывает во всех 20 рынках, но из приза в 40 млн ₽ остаётся около 26,5 млн, остальное съедают субсидии. При скидке 30 тыс. и меньше B почти никогда не выигрывает: акция заканчивается раньше, чем B переваливает за половину базы, и рынок опрокидывается обратно к A. Дальше шанс победы растёт резко, от одного рынка из 20 при 30 тыс. до всех 20 при 60 тыс.: так ведёт себя рынок с критической массой.
Если лидер повторяет скидку, ни одна скидка не окупается: субсидия почти не меняет выбор клиентов, а платите за неё вы. Отсюда правило: новичок с таким же продуктом проигрывает ценовую войну лидеру с большой базой. Лидеру, чтобы удержать клиентов, хватает цены заметно выше вашей. Свергнуть стандарт можно, когда клиенты выбрали бы новичка при одинаковой наценке, несмотря на сетевой разрыв, то есть при настоящем превосходстве. Включите в симуляции «Качество B: лучше» и посмотрите, сколько скидки нужно тогда.
Facebook и MySpace, 2004–2009
В середине 2000-х MySpace была самой популярной социальной сетью: в 2005 году компания Руперта Мердока купила её за 580 млн долл., а в 2008 году у неё было больше 100 млн уникальных посетителей в месяц. Facebook появился в 2004 году и был устроен иначе: настоящие имена, единый формат страниц, приложение для iPhone в 2007 году (MySpace выпустила своё на год позже), больше удобства для бизнеса. К 2009 году у Facebook было больше 250 млн посетителей в месяц, а MySpace теряла аудиторию. Сетевой эффект не спас лидера, потому что продукт новичка был лучше для большой части пользователей.
Чтобы свергнуть доминирующий стандарт, нужны две вещи: заметное превосходство (качество или новые способы пользоваться продуктом), привлекательное для многих нынешних пользователей, и доступ к дополнениям.
Первым быть выгодно не всегда. Компания EMI создала компьютерный томограф, но не имела производства, продаж и сервиса медицинского оборудования и в конце 1970-х годов продала этот бизнес General Electric. Wang Laboratories в 1970-х поставила на «офис будущего» из сетей специализированных текстовых процессоров, и персональный компьютер уничтожил этот рынок. Royal Crown первой выпустила диетическую колу, но лидером не стала. Пионеру нужны дополняющие активы (complementary assets), а ставка на технологию при неопределённости может проиграть, даже если в момент решения она была разумной.
Toshiba в 2008 году выбрала выход: против соперника с большей базой, готового отвечать, продолжение субсидий не окупалось.
Главное
Несовместимые стандарты делают рынок неустойчивым: он опрокидывается к одному победителю. Ранний вход и большая база дают преимущество, но борьба за них съедает приз. Без превосходства в качестве против лидера, готового отвечать, войну лучше не начинать.
Проверьте себя
Победитель войны форматов будет получать 6 млн ₽ прибыли в год бесконечно долго, ставка дисконтирования 12% в год. Шанс вашей победы 0,4, а субсидии первым клиентам обойдутся в 15 млн ₽ при любом исходе. Чему равен ожидаемый итог войны для вас? Ответ в млн ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Две фирмы с несовместимыми стандартами выбирают: война за рынок (шансы победить равны, победитель становится монополистом) или общий стандарт (конкуренция по Курно). Спрос \(P = 120 - Q\), предельные издержки 30. При каких наибольших затратах на войну для каждой фирмы война всё ещё не хуже общего стандарта?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Новичок хочет свергнуть доминирующую платформу с большой установленной базой. Что ему нужно в первую очередь?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
EMI первой создала компьютерный томограф, но рынок достался General Electric. Какое объяснение лучше всего подходит к этому случаю?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.