Тема 20
Создание ценности и конкурентное преимущество
Как продукт создаёт ценность B − C и кто её получает, почему одни отрасли прибыльнее других (пять сил), когда выигрывает фирма с низкими издержками, а когда с более ценным продуктом, и почему преимущество трудно удержать. В конце сквозной кейс на инструментах всего курса.
Сколько ценности создаёт лекарство
Sovaldi, 2013–2014
В декабре 2013 года в США одобрили Sovaldi, лекарство от гепатита C компании Gilead Sciences. Гепатитом C болели около 3 млн американцев и около 150 млн человек в мире. Прежние лекарства лечили шесть месяцев и излечивали примерно 75% больных. Sovaldi лечил за три месяца, излечивал около 90% и давал меньше побочных эффектов. Права на препарат Gilead получила в 2011 году, купив его разработчика, компанию Pharmasset, за 11 млрд долл.
Gilead назначила цену 84 000 долл. за трёхмесячный курс, около 930 долл. в день. Производство курса, по оценкам, стоило 150–250 долл. В первый год ожидалось около 100 000 пациентов. Цену резко критиковали.
Чтобы спорить о такой цене предметно, нужно ответить на два вопроса: сколько ценности создаёт лекарство и кому она достаётся.
Выгоду для покупателя измеряют его максимальной готовностью платить \(B\) (benefit): это сумма, при которой ему всё равно, купить или нет. Для лекарств её оценивают через годы жизни с поправкой на качество (quality-adjusted life years, QALY). В США один такой год часто оценивают в 100 000 долл., а препараты этого класса добавляют около 1,3 года. Получается \(B \approx 130\,000\) долл. на пациента. Издержки Gilead на одного пациента, включая производство, расходы на последние этапы одобрения и разработку, оцениваются примерно в 1 260 долл.
Вопрос
Выгода пациента \(B \approx 130\,000\) долл., цена \(P = 84\,000\), издержки Gilead \(C \approx 1\,260\) долл. на пациента. Какая доля созданной лекарством ценности достаётся производителю?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
B − C: сколько создано и как поделено
Обозначим через \(C\) издержки на единицу продукта, включая альтернативную стоимость вложенного капитала (тема 7), а через \(P\) цену. Тогда:
- излишек покупателя (consumer surplus) \(B - P\);
- маржа фирмы \(P - C\);
- созданная ценность (value created) \(B - C\).
Разложение ценности
Сумма излишка покупателя и маржи фирмы равна созданной ценности, а цена в ней сокращается:
\[(B - P) + (P - C) = B - C\]
Цена определяет, как ценность делится, но не сколько её создано. Для Sovaldi на одного пациента:
\[\begin{aligned} B - C &= 130\,000 - 1\,260 = 128\,740 \\ B - P &= 130\,000 - 84\,000 = 46\,000 \\ P - C &= 84\,000 - 1\,260 = 82\,740 \\ \frac{P - C}{B - C} &= \frac{82\,740}{128\,740} \approx 0{,}64 \end{aligned}\]
Проверка: если бы цена была 60 000 долл., созданная ценность осталась бы прежней, 128 740 на пациента, а пациенту доставалось бы 70 000.
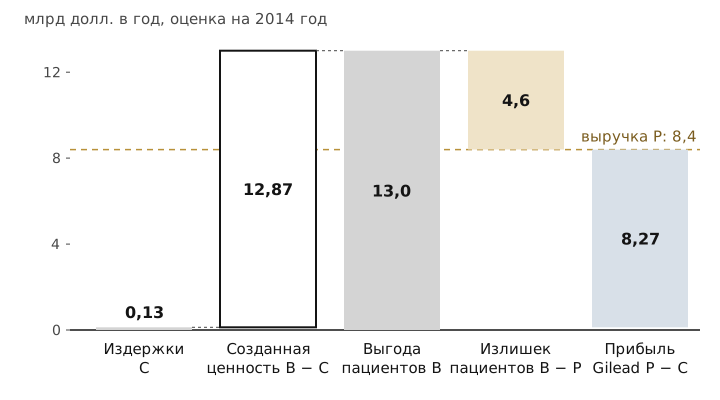
Оценка на 100 000 пациентов в год: из 12,9 млрд долл. созданной ценности около 8,3 млрд достаётся Gilead (с учётом покупки Pharmasset), около 4,6 млрд пациентам. Все цифры приблизительные.
Оценки грубые: выгоду трудно измерить, а в издержки разработки входит прошлый убыток Pharmasset как приблизительная мера её расходов. Но порядок величин ясен, и он объясняет, почему Gilead смогла забрать около двух третей. Прямых конкурентов с тем же препаратом до окончания патента у неё нет, а прежние лекарства заметно хуже. Если бы похожий препарат продавали несколько фирм, цена упала бы, и большая часть ценности досталась бы пациентам.
Без положительной разности \(B - C\) продукт не выживает: нет цены, которая устроила бы покупателя и покрыла издержки. Видеомагнитофоны и радиолампы когда-то создавали ценность, но с новыми технологиями их \(B\) упала ниже \(C\). Когда \(B > C\), всегда можно найти сделку, выгодную всем участникам.
Свою часть получают и поставщики
В издержки фирмы входят платежи поставщикам. Если поставщик продаёт сырьё дороже, чем оно ему обходится, у него тоже есть излишек. Поэтому вдоль всей цепочки созданная ценность равна выгоде конечного покупателя минус издержки всех участников, а делится она между покупателем, фирмой и поставщиками.
Сколько фирма готова платить за сырьё, определяет её лучшая альтернатива. Если сок одинаково вкусен с сахаром и с глюкозно-фруктозным сиропом, производитель заплатит за сироп не больше, чем сэкономит по сравнению с сахаром. Это предел цены для поставщика сиропа, сколько бы ни стоило ему производство.
Так же устроен предел для цены продукта: покупатель уйдёт к конкуренту, если тот предлагает ему больший излишек. Сколько ценности удержит фирма, зависит от того, что её покупатели и поставщики могут получить без неё.
Ответ: \(P = 850\), \(w = 280\), прибыль 270 ₽ на единицу. Это созданная ценность 500 ₽ минус то, что партнёры получили бы без вас: 150 у покупателя и \(280 - 200 = 80\) у поставщика. Заработать больше можно двумя путями: создать больше ценности (поднять \(B\) или снизить \(C\)) или ослабить альтернативы партнёров. Первое и есть конкурентное преимущество: фирма, которая создаёт больше ценности, чем соперники, может одновременно давать покупателям больший излишек и зарабатывать больше. Второе относится к переговорной силе в отрасли.
Uber и такси, 2010–2014
Uber запустили в 2010 году в Сан-Франциско. Это приложение, которое сводит пассажира с водителем частной машины; своих машин и водителей у компании нет. Сервис стал возможен благодаря смартфонам, доступной GPS-навигации, программам подбора пар и взаимным рейтингам водителей и пассажиров, без которых незнакомые люди не доверяли бы друг другу. Машина приходила обычно меньше чем за 10 минут, её путь было видно на экране, платить можно было через приложение.
Пострадали владельцы лицензий такси, число которых в крупных городах ограничено. В Чикаго в 2013 году 49 лицензий продали по медианной цене 357 000 долл., а к августу 2014 года сменили владельца только четыре, в среднем по 292 500 долл. Сколько ценности удержит сам Uber, было неясно: появились Lyft и другие похожие сервисы.
Uber создал новую ценность: поездка стала удобнее, а свободные машины загружались лучше. Ценность лицензий такси была другой природы: её давало искусственное ограничение числа машин. Когда ограничение перестало работать, эта рента начала переходить к пассажирам и новой платформе.
Главное
Продукт создаёт ценность \(B - C\); цена и закупочные цены её только делят. Фирма удерживает ту часть, которую покупатели и поставщики не могут получить без неё. Преимущество над соперниками начинается с того, чтобы создавать больше ценности, чем они.
Проверьте себя
Производитель продаёт алюминиевые банки разливщику напитков. Тысяча банок обходится производителю в 45 долл., разливщик готов заплатить за неё не больше 120 долл. (дальше выгоднее перейти на пластик), цена 80 долл. Какая доля созданной ценности достаётся производителю? Ответ в процентах, округлите до десятых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Пекарня делает булочки на сливочном масле: масло стоит 30 ₽ на партию, остальные затраты 70 ₽. Поставщик предлагает растительный жир, с которым вкус тот же, но замес дольше, и остальные затраты вырастут до 76 ₽ на партию. Какую наибольшую цену за жир на партию пекарня согласится платить? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фирма подняла цену на 5%, и ни один покупатель не ушёл. Что произошло с созданной ценностью?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
После прихода Uber цены лицензий такси в Чикаго упали. Как это лучше всего объяснить в терминах ценности?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Почему одни отрасли прибыльнее других
Инвестиционный комитет холдинга выбирает, в какую отрасль вложить деньги. Аналитик принёс таблицу: сколько компании разных отраслей зарабатывают на вложенный капитал. Разрыв огромен, и держится он годами.
Доходность капитала по отраслям США, январь 2026
Профессор Нью-Йоркского университета Асват Дамодаран ежегодно публикует доходность вложенного капитала (return on capital, ROC) американских компаний по отраслям. Данные на январь 2026 года:
| Отрасль | Компаний | Доходность капитала | Стоимость капитала |
|---|---|---|---|
| Табак | 10 | 63,1% | 6,9% |
| Компьютеры и периферия | 36 | 44,8% | |
| Рестораны | 64 | 18,4% | |
| Судостроение | 8 | 12,0% | |
| Авиаперевозки | 23 | 7,9% | 6,7% |
| Сталь | 19 | 6,7% | |
| Все компании | 5994 | 9,0% | 7,0% |
Стоимость капитала — доходность, которую инвесторы могли бы получить, вложив деньги в другое дело с тем же риском (тема 7). Табачные компании зарабатывают на каждый доллар капитала в девять раз больше, чем требуют инвесторы; авиакомпании едва её покрывают.
Вопрос
Что лучше всего объясняет многолетний разрыв между табаком и авиаперевозками?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Пять сил
В 1979 году Майкл Портер предложил смотреть на прибыльность отрасли через пять сил (five forces). Чем они слабее, тем больше ценности остаётся компаниям отрасли. Каждая сила — механизм, который вы уже разбирали в курсе.
| Сила | Что её усиливает | Где в курсе |
|---|---|---|
| Соперничество внутри отрасли | много конкурентов похожего размера, однородный товар, высокие постоянные издержки и скоропортящаяся мощность | Курно и Бертран (тема 13), сговор (тема 14) |
| Угроза входа | низкие барьеры: нет эффекта масштаба, брендов, лицензий, доступ к каналам сбыта открыт | свободный вход (тема 9), масштаб (тема 8), барьеры и сдерживание (тема 15) |
| Заменители | близкие по назначению товары других отраслей по сравнимой цене | эластичность спроса (тема 6) |
| Сила покупателей | крупные покупатели, низкие издержки переключения, покупатель чувствителен к цене | эластичность (тема 6), переговоры о дележе (тема 17) |
| Сила поставщиков | мало поставщиков, нет замены их продукту, специфичные вложения покупателя | вымогательство и делёж квазиренты (тема 17) |
Вот как выглядят силы в двух отраслях из таблицы.
| Сила | Табак | Авиаперевозки |
|---|---|---|
| Соперничество | слабое: несколько крупных производителей, реклама ограничена законом, цены редко воюют | сильное: несколько перевозчиков на одном маршруте, место в самолёте после вылета пропадает, отсюда ценовые войны |
| Угроза входа | низкая: лицензии, известные бренды, а запрет рекламы не даёт новичку о себе рассказать | средняя: самолёты берут в лизинг, низкобюджетные перевозчики регулярно открывают маршруты; барьер — слоты в крупных аэропортах |
| Заменители | средние: электронные сигареты, никотиновые подушечки | средние: поезд, машина, видеосвязь вместо командировки |
| Покупатели | слабые: курильщики привязаны к марке и мало чувствительны к цене | сильные: агрегаторы показывают все цены на одном экране, переключиться ничего не стоит |
| Поставщики | слабые: табак выращивают множество фермеров | сильные: два производителя крупных самолётов, профсоюзы пилотов, аэропорты |
Самая важная из сил — угроза входа. Если войти легко, новички приходят, пока доходность не опустится до стоимости капитала (тема 9), какими бы ни были остальные силы. Они решают лишь, сколько компаний поместится в отрасли.
Когда барьеры сняты, в табачную отрасль модели входят десять компаний вместо трёх, и доходность падает с 60% до 7,9%, почти до стоимости капитала 7%. Одиннадцатой компании входить уже невыгодно. Профиль авиаперевозок с самого начала находится в таком состоянии: шесть перевозчиков, доходность 7,6%. Высокая доходность табака держится не на слабом соперничестве самом по себе, а на том, что новые компании не могут прийти и его усилить.
Чего пять сил не говорят
Схема помогает задать правильные вопросы, но у неё есть пределы.
- Силы не измерены. «Сильное соперничество» не говорит, насколько упадёт прибыль. Ответ дают модели: наценка при \(N\) фирмах Курно равна \(\frac{a - c}{N + 1}\) (тема 13), заменители задают эластичность, а свободный вход доводит доходность до стоимости капитала.
- Отношения бывают не только борьбой за долю. Toyota десятилетиями помогала своим поставщикам снижать издержки и делилась с ними методами производства вместо того, чтобы выжимать из них цену. Пирог вырос, и выиграли обе стороны. Похожая логика у дополнений (complements): производители смартфонов выигрывают от сильных разработчиков приложений, а сетевые эффекты (тема 19) могут стать главным источником прибыли.
- Силы меняются. Электронные сигареты и видеосвязь стали массовыми за последние пятнадцать лет. Анализ отрасли нужно повторять, а не делать раз навсегда.
- Отрасль — не судьба. Внутри одной отрасли доходность компаний сильно различается. О том, как отдельная фирма зарабатывает больше соседей, следующие разделы.
Главное
Прибыль отрасли — часть созданной ценности, которую не забрали соперники, новички, заменители, покупатели и поставщики. Без барьеров входа доходность стремится к стоимости капитала, какими бы ни были остальные силы.
Проверьте себя
Компания вложила в бизнес 500 млн ₽ и зарабатывает 12% на капитал. Стоимость капитала 7%. Какова её экономическая прибыль за год?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В отрасли со спросом \(P = 100 - Q\) и предельными издержками 40 компании конкурируют по Курно. Сейчас их две. Какой станет наценка \(P - c\), если компаний станет пять?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
За последние десятилетия число авиапассажиров в мире многократно выросло, а доходность авиакомпаний осталась около стоимости капитала. Какое объяснение лучше всего согласуется с пятью силами?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Производитель автомобилей годами работает с одними и теми же поставщиками, обучает их своим методам и делится с ними экономией. По логике пяти сил его прибыль должна страдать от сильных поставщиков. Почему такая стратегия может быть выгодной?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Дешевле или лучше
Kmart против Walmart, 2001
В 1990-х Kmart вкладывалась в технологии для своих частых внезапных распродаж, но не в информационные системы для цепочки поставок, и рекламированных товаров часто не было на полках. В 2001 году Kmart решила перенять у Walmart стратегию «низкие цены каждый день»: снизила цены на 38 000 товаров и сократила распродажи. Издержки на единицу у Walmart были ниже, во многом благодаря управлению поставками, а рядом с большинством магазинов Kmart, в пределах пяти миль, был Walmart. Walmart ответил такими же ценами и остался прибыльным. Маржа Kmart упала, а доля рынка почти не изменилась. В начале 2002 года Kmart объявила о банкротстве.
Руководство Kmart решило, что проблема в ценах. Можно ли выиграть, просто назначив цену ниже?
Вопрос
Kmart снизила цены на 38 000 товаров. Walmart, у которого издержки на единицу ниже, ответил тем же. Что вероятнее всего произошло?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Торг за покупателя
Конкуренцию можно представить как торг: каждая фирма предлагает покупателю излишек \(B - P\), и покупатель выбирает того, кто предложит больше. Самое щедрое предложение, которое фирма может себе позволить без убытка, — цена, равная издержкам. Тогда покупатель получает всю созданную ценность \(B - C\). Значит, торг выигрывает фирма с большей разностью \(B - C\): она может предложить чуть больше, чем соперник в лучшем для него случае, и оставить себе остаток.
Кто выигрывает торг
Два магазина продают одинаковую корзину, покупатель ценит её в \(B = 1\,000\) ₽. Издержки на корзину: у первого 850 ₽, у второго 900 ₽.
\[\begin{aligned} \text{первый может дать излишек до } & 1\,000 - 850 = 150 \\ \text{второй может дать излишек до } & 1\,000 - 900 = 100 \end{aligned}\]
Первому достаточно предложить чуть больше 100, то есть цену чуть ниже 900. Его маржа около \(900 - 850 = 50\), ровно разность созданных ценностей: \(150 - 100\).
Проверка: если издержки второго упадут до 870, маржа первого сократится до 20.
Поэтому «ценовое лидерство» без преимущества в издержках или в выгоде для покупателя ничего не даёт: соперник с большей \(B - C\) его повторит.
Карта ценности
Когда товары различаются качеством, удобно рисовать карту ценности (value map): по горизонтали качество, по вертикали цена. Линия, на которой покупатель получает одинаковый излишек, называется кривой безразличия. Её наклон показывает, сколько покупатель готов доплатить за единицу качества. Если две фирмы стоят на одной кривой, наступает паритет излишка (consumer surplus parity): переходить покупателям незачем, доли рынка стабильны.
Есть две основные позиции.
- Лидерство по издержкам (cost leadership): та же или чуть меньшая выгода при заметно меньших издержках. Так японская Yamaha делала пианино ненамного хуже Steinway, но гораздо дешевле; так часы Timex и ручка Bic за 19 центов превратили дорогой товар в массовый. При паритете маржа лидера по издержкам выше: он снижает цену меньше, чем экономит на издержках.
- Лидерство по выгоде (benefit leadership): бо́льшая выгода при тех же или чуть больших издержках. Так в 1980-х японские семейные седаны вроде Honda Accord стоили производителю не дороже американских, но были надёжнее. При паритете маржа лидера по выгоде выше: надбавка к цене больше, чем надбавка к издержкам.
Лучшее качество при паритете
Конкурент E продаёт товар качества \(q_E = 5\) по цене \(P_E = 50\) тыс. ₽. Покупатели доплачивают \(w\) за каждую единицу качества. Ваши издержки растут с качеством: \(C(q) = 10 + q^2\). При паритете ваша цена \(P(q) = 50 + w\,(q - 5)\), и маржа равна
\[m(q) = 50 + w\,(q - 5) - 10 - q^2\]
Максимум там, где производная равна нулю (тема 2):
\[m'(q) = w - 2q = 0 \quad\Rightarrow\quad q^* = \frac{w}{2}\]
Это знакомое правило: последняя единица качества должна стоить вам ровно столько, сколько за неё доплачивают (\(C'(q) = w\)). Если покупатели доплачивают 14:
\[\begin{aligned} q^* &= 7, \quad P = 50 + 14 \cdot 2 = 78 \\ C(7) &= 10 + 49 = 59, \quad m = 78 - 59 = 19 \end{aligned}\]
У самого E маржа \(50 - C(5) = 50 - 35 = 15\).
Проверка: при \(w = 4\) получаем \(q^* = 2\), \(P = 50 - 12 = 38\), \(C = 14\), \(m = 24\).
Против одного и того же конкурента выигрышные позиции противоположны. Когда покупатели много платят за качество (кривая безразличия крутая), лучше быть лучше и дороже. Когда мало (кривая пологая), лучше быть проще и дешевле.
Преимущество в издержках обычно выгоднее, когда:
- выгоду продукта трудно повысить, как у химикатов или бумаги (хотя и тут можно выделиться сервисом, местом, скоростью доставки);
- покупатели чувствительны к цене и мало доплачивают за качество;
- качество видно до покупки (товар поиска, тема 16), и любое улучшение конкуренты легко заметят и повторят.
Преимущество в выгоде обычно выгоднее, когда:
- покупатели много доплачивают за то, что повышает \(B\);
- эффект масштаба и кривую обучения уже используют крупные игроки, и обогнать их по издержкам трудно; тогда остаётся продукт, точно подогнанный под свою нишу, как у небольших пивоварен;
- качество становится понятно только после покупки (товар опыта): решает репутация, а её трудно скопировать. В начале 2000-х Sony благодаря репутации заняла сильную позицию на рынке широкоэкранных телевизоров, хотя её технология ЖК-экранов уступала DLP-технологии Samsung, у которой тогда репутация была слабее.
HaiDiLao, 1990-е–2012
Хого, китайский «горячий котёл», долго считался дешёвой едой с плохим сервисом. В 1990-х в провинции Сычуань открылся ресторан на четыре стола с другой идеей. Ожидающим столика в HaiDiLao дают напитки, закуски, интернет, даже маникюр и чистку обуви. За столом приносят фартуки, резинки для волос, пакетики для телефонов; официанты кормят и развлекают детей. Компания платит сотрудникам больше конкурентов, даёт им квартиры, бесплатное питание, построила интернат для детей управляющих; значительная часть дохода зависит от удовлетворённости гостей. В 2012 году 75 ресторанов сети заработали 3,1 млрд юаней (около 510 млн долл.), на 54% больше, чем годом раньше, с прибылью больше 10%. Первый ресторан в США, открытый в 2012 году в Калифорнии, получал средние оценки: гости жаловались на высокие цены и растерянный персонал. Преимущество в выгоде не переносится само на другую культуру.
Как пользоваться преимуществом, зависит от эластичности спроса на продукт фирмы (тема 6):
| Преимущество в издержках | Преимущество в выгоде | |
|---|---|---|
| Спрос эластичен (продукты похожи) | стратегия доли: цена ниже, чем у соперников | стратегия доли: цена как у соперников, выгода приводит покупателей |
| Спрос неэластичен (продукты сильно различаются) | стратегия маржи: цена как у соперников, разница в издержках идёт в прибыль | стратегия маржи: цена выше, чем у соперников |
Оговорка: если соперники быстро повторяют снижение цены, стратегия доли просто снижает маржу, как у Kmart.
Фирма, которая не выбрала между этими путями, рискует оказаться «посередине» (stuck in the middle): Kmart годами металась между модностью, как у Target, и ценами, как у Walmart, и не достигла ни того, ни другого. Позиции требуют компромиссов: Neiman Marcus тратит на ассортимент, персонал и аренду больше, чем готовы другие универмаги, а IKEA сознательно жертвует сервисом (покупатель сам везёт и собирает мебель), чтобы держать издержки низкими. Иногда фирмы добиваются обоих преимуществ сразу: качество приносит долю, доля приносит масштаб и опыт, а с ними и низкие издержки. Но расчёт на то, чтобы быть лучшим во всём, обычно кончается подражанием соперникам.
Enterprise Rent-a-Car
Крупнейшая компания проката машин в США выросла не в аэропортах. Enterprise, основанная в 1957 году в Сент-Луисе, обслуживала тех, кому нужна замена своей машины: после аварии или на время ремонта. Вместо больших площадок в аэропортах компания держала небольшие стоянки в городах, забирала клиентов из дома и получала их через автосервисы, страховщиков и дилеров. Ей помогло судебное решение 1969 года, обязавшее страховщиков оплачивать потерю транспорта. Сегмент замены вырос почти до половины рынка проката, и в нём у Enterprise самая большая доля. В аэропорты компания пришла только в 1999 году и там тоже выбрала свой сегмент: нечастых путешественников на отдыхе.
Enterprise выиграла за счёт фокуса (focus strategy): она выбрала сегмент, который крупные соперники обслуживали плохо, и выстроила под него всю цепочку своих операций.
Главное
Выигрывает тот, у кого больше \(B - C\); низкая цена сама по себе преимуществом не является. Когда покупатели много доплачивают за качество, выгодно быть лучше и дороже; когда мало, проще и дешевле. Лучшая точка там, где последняя единица качества стоит вам столько, сколько за неё доплачивают.
Проверьте себя
Две сети продают одинаковый товар, покупатели ценят его в 200 ₽. Издержки на единицу у первой 150 ₽, у второй 130 ₽. Покупатели выбирают того, кто даёт больший излишек. Какую наибольшую маржу на единицу может получить победитель, забрав весь рынок? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
У фирмы издержки 70 ₽ на единицу, у соперников 80 ₽; все продают по 100 ₽. На рынке 1 000 единиц, доля фирмы 20%. Если она снизит цену до 95 ₽, а соперники не ответят, какая доля нужна, чтобы снижение окупилось? Ответ в процентах.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Покупатели почти не доплачивают за качество: кривые безразличия на карте ценности пологие. Какая позиция для новой фирмы, скорее всего, выгоднее?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Какой ход ближе всего к тому, что называют положением «посередине»?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Почему преимущество тает
FedEx и UPS
FedEx создала рынок ночной доставки посылок в 1973 году, начав с 25 городов США. Почти десять лет она была на нём практически монополистом, и её название стало синонимом ночной доставки. В начале 1980-х свою ночную доставку запустила UPS, лидер обычной, не срочной доставки. UPS изучала, как FedEx принимает заказы, планирует и доставляет; её водители даже ездили за грузовиками FedEx. К 1985 году UPS сравнялась с FedEx по охвату страны, а через несколько лет и по надёжности. Опираясь на свой огромный парк грузовиков, UPS доставляла ночные посылки дешевле и зарабатывала на них больше. К середине 2010-х у UPS было около 35% американского рынка срочной доставки, у FedEx около 50%. FedEx в ответ создала собственную наземную доставку.
Представьте, что вы руководите FedEx в начале 1980-х. Что из вашего преимущества можно скопировать, а что нет?
Вопрос
Почему UPS смогла не только догнать FedEx, но и зарабатывать на ночной доставке больше?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Конкуренция съедает прибыль, но не всю
При свободном входе и лёгком подражании экономическая прибыль стремится к нулю (тема 9): у фирмы без превосходства в \(B - C\) её не будет. На деле прибыль тает не до конца. Классическое исследование 600 американских промышленных компаний за 1950–1972 годы показало такую картину. Если перевести его результаты в понятные цифры, фирмы с доходностью активов вдвое выше обычной (12% при типичных 6%) за три года опускаются в среднем примерно до 8,6% и дальше держатся около 7,8%. Фирмы с нулевой доходностью поднимаются примерно до 4,4%, а затем до 4,9%. Разрыв сокращается, но не исчезает: что-то защищает часть фирм.
Две оговорки. Часть успеха и провала объясняется удачей, а удача не повторяется: крайние результаты возвращаются к среднему, и не стоит слишком хвалить или ругать менеджеров за один хороший или плохой год. И даже защищённую от соперников прибыль могут забрать сильные покупатели или поставщики.
Ресурсы и изолирующие механизмы
Создать больше ценности, чем соперники, фирма может, если у неё есть ресурсы (патенты, бренд, установленная база, знания сотрудников) и способности (capabilities): то, что она делает лучше других. Чтобы преимущество держалось, ресурсы должны быть редкими и малоподвижными. Если ресурс может «продать себя» тому, кто больше заплатит, прибыль уходит его владельцу: звёздный юрист или футболист договорится о зарплате, владелец здания поднимет аренду. Зато ресурсы, которые ценнее вместе, чем порознь, держатся за фирмой: слоты Lufthansa во Франкфурте стоят для неё больше, чем для любого покупателя, потому что там её пересадочный узел.
Starbucks и Teavana, 2012–2017
Starbucks не изобретала кофейню и, по мнению знатоков, не варит лучший кофе. К 2015 году у неё было больше 21 000 кофеен в 60 с лишним странах, а выручка выросла с 9,8 млрд долл. в 2009 году почти до 20 млрд. Её способность — создавать атмосферу: выбор напитков, вовлечённые бариста, бесплатный Wi-Fi, музыка, удобные кресла, кофейня как место встреч. В 2012 году Starbucks купила сеть чайных магазинов Teavana за 620 млн долл. и собиралась открыть 1 000 чайных. Задача была труднее кофейной: американцы и до Starbucks пили много кофе, менять пришлось только место, где его пьют, а чая в США продают примерно в 20 раз меньше, чем кофе. В 2017 году Starbucks объявила о закрытии всех магазинов Teavana.
Способность Starbucks трудно описать и потому трудно скопировать. Но и самой Starbucks оказалось трудно перенести её на соседний рынок.
Экономические силы, которые мешают соперникам повторить или обесценить преимущество фирмы, называют изолирующими механизмами (isolating mechanisms). Для фирмы они то же, что барьеры входа для отрасли (тема 15). Их две группы.
Препятствия для подражания:
- юридические: патенты, товарные знаки, лицензии;
- лучший доступ к сырью или покупателям: International Nickel около трёх четвертей века контролировала богатейшие месторождения никеля в Канаде, Topps до начала 1980-х держала долгосрочные эксклюзивные контракты со всеми игроками бейсбольной лиги на их портреты на карточках;
- размер рынка и эффект масштаба: рынок острого соуса больше века вмещал одного крупного производителя, Tabasco, и небольшой фирме невыгодно расти до эффективного масштаба (тема 8);
- неосязаемые: причинная неясность (causal ambiguity), когда даже сама фирма не может точно сказать, почему у неё получается; зависимость от истории, когда способности сложились в особых условиях (Southwest в 1960–1970-х была заперта в техасском рынке внутри штата и выработала там свои приёмы и отношения с профсоюзами); социальная сложность: все понимают, что Toyota сильна доверием с поставщиками, но доверие не купишь.
Преимущества первопроходца: кривая обучения (тема 8), репутация там, где качество видно только после покупки (тема 16), издержки переключения (программы лояльности, привычка к интерфейсу), сетевые эффекты (тема 19). Они не просто защищают преимущество, а со временем увеличивают его.
Купить редкий ресурс
Если ресурс продаётся на открытых торгах, его цена поднимается до ценности, и покупателю не остаётся сверхприбыли. Купивший заработает больше других, только если умеет извлечь из ресурса больше, чем остальные участники торгов, например потому, что у него уже есть соседний рудник. Тот, кто просто предложил больше всех, скорее всего, переоценил ресурс: это проклятие победителя (тема 16).
Кола в Венесуэле, 1996–1997
До августа 1996 года Pepsi принадлежало 80% венесуэльского рынка колы объёмом 400 млн долл. Тогда Coca-Cola купила половину крупнейшего разливщика страны, Hit de Venezuela, у группы Cisneros, по оценкам, за 500 млн долл. Разливщик тут же перешёл на Coca-Cola, и 4 000 грузовиков Pepsi стали грузовиками Coca-Cola. Pepsi создала совместное предприятие с крупнейшим пивоваром Polar, у которого заводов было меньше, но они были крупнее и эффективнее, и к концу 1990-х вернула 38% рынка. В мае 1997 года независимый разливщик Coca-Cola, мексиканская Panamco, купил Coca-Cola y Hit за 1,1 млрд долл.
Источником власти на этом рынке была сеть разлива и доставки, и принадлежала она группе Cisneros. За её переход на другую сторону владельцу заплатили около 500 млн долл.: значительную часть ценности получил владелец редкого ресурса. Coca-Cola тоже не прогадала, перепродав долю Panamco, а Pepsi в одночасье лишилась сети разлива и доставки и смогла вернуть лишь 38% рынка.
Даже когда никто не может точно скопировать лучшую фирму, отрасль может в среднем не приносить сверхприбыли. Посмотрим, почему.
Учебные цифры
Новичок не знает заранее, какими окажутся его издержки: 20, 30, 40 или 50 ₽ на единицу, с вероятностью 25% каждый вариант. Мощность одного завода — 1 млн единиц в год, это немного по сравнению с рынком. Завод стоит 50 ₽ на единицу мощности, вложения невозвратные, инвесторы ждут 10% в год. Если издержки окажутся выше цены, фирма закроется, и вложения пропадут.
Ожидаемая прибыль до входа
Годовая плата за капитал на единицу мощности \(r \cdot K = 0{,}1 \cdot 50 = 5\) ₽. Ожидаемая операционная прибыль новичка при цене \(P\) (тема 3):
\[E(P) = 0{,}25\,\max(P - 20, 0) + 0{,}25\,\max(P - 30, 0) + 0{,}25\,\max(P - 40, 0) + 0{,}25\,\max(P - 50, 0)\]
Фирмы с издержками выше цены работать не будут, поэтому их вклад нулевой. При \(P = 45\):
\[E(45) = 0{,}25 \cdot (25 + 15 + 5 + 0) = 11{,}25 > 5\]
Входить выгодно, новые фирмы придут, и цена будет падать, пока \(E(P)\) не сравняется с 5.
Вход прекращается при цене 35 ₽: \(E(35) = 0{,}25 \cdot (15 + 5) = 5\). До входа каждый новичок ожидает ровно 10%, сколько и требуют инвесторы. Работают только фирмы с издержками 20 и 30 ₽, их доходность \(15/50 = 30\%\) и \(5/50 = 10\%\), в среднем около 20%. Аналитик, который посмотрит на работающие фирмы, увидит доходность вдвое выше требуемой и решит, что отрасль привлекательна. Но половина вошедших уже закрылась и в статистику не попала.
Два вывода. Нельзя судить о привлекательности отрасли по выжившим. И при свободном входе без уникальных ресурсов ожидаемая прибыль до входа равна нулю: высокая прибыль одних — это выигрыш в лотерее, за который заплатили проигравшие. Так закончился бум интернет-компаний конца 1990-х: немногие выжили и разбогатели, большинство исчезло.
Созидательное разрушение
Экономист Йозеф Шумпетер описывал рынки как чередование спокойных периодов, когда фирмы с лучшими продуктами или технологиями получают прибыль, и потрясений, которые обесценивают старые преимущества и создают новые. Этот процесс он назвал созидательным разрушением (creative destruction).
Особый случай — подрывные технологии (disruptive technologies): сначала они дают меньшую выгоду, но при резко меньших издержках, так что их \(B - C\) больше. Рабочие станции вытеснили мейнфреймы, струйные принтеры потеснили лазерные, файлы MP3 вытеснили компакт-диски, смартфоны заменили фотоаппараты и плееры. Не всякая дешёвая новинка побеждает: сегвей должен был заменить машину в городе, но для большинства его выгода оказалась слишком мала.
Почему лидеры часто проигрывают такие гонки?
- Эффект невозвратных затрат. Лидер уже вложился в старую технологию, и эти затраты невозвратны. Правильно их не учитывать (тема 7), но тогда старая технология обходится лидеру дешевле, чем новичку: новичок сравнивает полные издержки обеих технологий, а лидер сравнивает оставшиеся издержки старой с полными издержками новой. Отсюда инерция.
- Эффект замещения (replacement effect). Новичок, совершив прорыв, получает весь рынок, а монополист лишь заменяет свою прежнюю прибыль новой. Поэтому новичок готов потратить на изобретение больше.
- Эффект эффективности работает в обратную сторону. Если прорыв сделает новичок, монополист потеряет больше, чем новичок выиграет: из монополии рынок превратится в дуополию (тема 13). Поэтому лидер, который видит угрозу, готов вкладываться, чтобы опередить.
Швейцарские часы
В XVIII веке Британия делала около половины часов в мире, к 1800 году почти 200 000 в год. У британцев были дешёвые сельские мастера, тонкое разделение труда (между Прескотом и Ливерпулем жили мастера пружин, колёс, циферблатов), огромный внутренний спрос и монополия на тигельную сталь. Женевские мастера не могли сравниться с британскими по репутации и поэтому стали ещё и торговцами: передавали часть работы дешёвым мастерам во французских и итальянских Альпах, искали новые рынки, например в Италии, где часы мало кто носил, занимали ниши вроде очень тонких или недорогих часов. В XIX веке войны подорвали британский спрос, а продавать за границу британцы не умели. Тигельная сталь стала доступна и вне Британии, а британские мастера в отчаянии продавали механизмы швейцарцам. К середине XIX века лидировали швейцарцы и оставались лидерами до середины XX века, пока японские фирмы не предложили кварцевые часы, небывало точные и дешёвые.
Главное
Конкуренты копируют всё, что можно увидеть и купить. Преимущество держится, пока его защищают изолирующие механизмы: редкие малоподвижные ресурсы, неясность причин успеха, история, сложные отношения, преимущества первопроходца. Но и они не вечны: новые технологии обесценивают старые преимущества.
Проверьте себя
Новичок не знает своих издержек: 10, 20 или 30 ₽ на единицу, каждый вариант с вероятностью 1/3. Вложения 40 ₽ на единицу мощности, инвесторы ждут 10% в год. Фирма работает, только если цена выше её издержек. При какой цене вход прекращается? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фирма купила на открытых торгах участок с лучшим месторождением урана в регионе. Когда эта покупка даст ей устойчивое преимущество?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Конкуренты хорошо понимают, что успех Toyota держится на доверии между ней и поставщиками, но не могут его воспроизвести. Какой изолирующий механизм здесь работает?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Монополист получает на старой технологии прибыль с приведённой стоимостью 100 млн ₽. Новая технология даст тому, кто её создаст, монополию с приведённой стоимостью 160 млн ₽, а старая станет ненужной. Если изобретение получит новичок, монополист потеряет всё. Сколько готов потратить на разработку монополист, если считает, что новичок в гонке не участвует? Ответ в млн ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Итоговый кейс: новая линия
Региональный молочный завод «Луговое» решает, запускать ли линию протеинового йогурта. Линия стоит 120 млн ₽ и проработает пять лет. Похожий продукт может выпустить в регионе федеральный бренд. Совет директоров ждёт ответа: запускать или нет, и при каком условии решение может оказаться ошибкой. Ответ соберём из инструментов всего курса.
Учебные цифры
- Тестовые продажи: при цене 90 ₽ за стаканчик регион покупает 140 тыс. стаканчиков в месяц, при цене 110 ₽ — 100 тыс. Спрос линейный.
- Переменные издержки «Лугового»: 40 ₽ на стаканчик (своё молоко рядом, закваска, упаковка, доставка).
- Постоянные издержки линии: 2 млн ₽ в месяц (персонал, обслуживание, продвижение).
- Вложения 120 млн ₽ сейчас, срок пять лет, ставка дисконтирования 15% в год.
- Федеральный бренд везёт молоко за 600 км, поэтому его переменные издержки 55 ₽. Постоянные 1 млн ₽ в месяц: сбыт у него уже есть. Чтобы войти, ему нужно вложить 40 млн ₽. Если он войдёт, компании будут конкурировать объёмами, как в модели Курно.
Шаг 1. Спрос
По двум тестам наклон спроса \(\frac{\Delta Q}{\Delta P} = \frac{100 - 140}{110 - 90} = -2\) тыс. стаканчиков на рубль. Значит, \(Q = 140 - 2\,(P - 90) = 320 - 2P\), а обратный спрос \(P = 160 - Q/2\) (тема 1).
Вопрос
Найдите эластичность спроса при цене 90 ₽ (как положительное число). Округлите до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Вопрос
Какую цену назначить, чтобы месячная прибыль «Лугового» была наибольшей (конкурента пока нет)? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Шаг 2. Издержки и прибыль
Средние издержки при выпуске 120 тыс. стаканчиков \(AC = 40 + \frac{2\,000}{120} \approx 56{,}7\) ₽ (тема 7). Месячная прибыль
\[\pi = (100 - 40) \cdot 120 - 2\,000 = 7\,200 - 2\,000 = 5\,200 \text{ тыс. ₽} = 5{,}2 \text{ млн ₽}\]
Постоянные издержки не меняют лучшую цену (тема 10), но решают, стоит ли работать вообще: при цене 100 ₽ линия окупает их с выпуска \(2\,000/60 \approx 33\) тыс. стаканчиков в месяц.
Шаг 3. Конкурент
Вопрос
Войдёт ли федеральный бренд на рынок?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Курно с разными издержками
Каждая фирма выбирает свой объём, считая объём соперника данным (тема 13). Прибыль «Лугового» \(\pi_1 = \big(160 - \tfrac{1}{2}(q_1 + q_2) - 40\big)\,q_1\), конкурента \(\pi_2 = \big(160 - \tfrac{1}{2}(q_1 + q_2) - 55\big)\,q_2\). Условия первого порядка:
\[\begin{aligned} \frac{\partial \pi_1}{\partial q_1} &= 120 - q_1 - \tfrac{1}{2}q_2 = 0 &&\Rightarrow\quad q_1 = 120 - \tfrac{1}{2}q_2 \\ \frac{\partial \pi_2}{\partial q_2} &= 105 - \tfrac{1}{2}q_1 - q_2 = 0 &&\Rightarrow\quad q_2 = 105 - \tfrac{1}{2}q_1 \end{aligned}\]
Подставим второе в первое:
\[\begin{aligned} q_1 &= 120 - \tfrac{1}{2}\big(105 - \tfrac{1}{2}q_1\big) = 67{,}5 + \tfrac{1}{4}q_1 \\ q_1 &= 90, \quad q_2 = 105 - 45 = 60 \\ P &= 160 - \tfrac{1}{2} \cdot 150 = 85 \text{ ₽} \end{aligned}\]
Прибыль конкурента \((85 - 55) \cdot 60 - 1\,000 = 800\) тыс. ₽ в месяц, 9,6 млн ₽ в год.
Сколько стоит поток прибыли
Прибыль года \(t\) стоит сегодня в \((1 + r)^t\) раз меньше (тема 14). Сумма множителей за пять лет при \(r = 15\%\):
\[\sum_{t=1}^{5} \frac{1}{1{,}15^t} = 0{,}870 + 0{,}756 + 0{,}658 + 0{,}572 + 0{,}497 \approx 3{,}352\]
Для конкурента: \(9{,}6 \cdot 3{,}352 \approx 32{,}2\) млн ₽ против вложений 40. NPV входа \(32{,}2 - 40 = -7{,}8\) млн ₽: входить невыгодно.
Причина в разнице издержек. Своё молоко рядом даёт «Луговому» 15 ₽ на стаканчик, и этого хватает, чтобы вход не окупался.
Вопрос
Посчитайте NPV линии для «Лугового», если конкурент не входит. Ответ в млн ₽, округлите до десятых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Решение и его запас прочности
Ответ совету: запускать, NPV около +89 млн ₽. Но решение держится на одном условии, и его надо назвать вслух.
Если бы конкурент возил молоко так же дёшево, как «Луговое» (40 ₽), он бы вошёл: его NPV входа стал бы около +48 млн ₽. Цена упала бы до 80 ₽, прибыль «Лугового» до 1,2 млн ₽ в месяц, а NPV линии до \(14{,}4 \cdot 3{,}352 - 120 \approx -72\) млн ₽. Ползунок во втором шаге показывает границу: конкурент входит, если его издержки ниже примерно 52,6 ₽. Преимущество «Лугового» 15 ₽, запас всего около 2,4 ₽ на стаканчик.
Теперь посмотрим на кейс глазами этой темы.
- Сколько создано и кому досталось. В месяц линия даёт покупателям излишек \(\tfrac{1}{2} \cdot (160 - 100) \cdot 120 = 3\,600\) тыс. ₽ (тема 5), а заводу операционную прибыль \(7\,200\) тыс. минус \(2\,000\) постоянных. Всего создаётся около 8,8 млн ₽ в месяц, заводу достаётся 5,2 млн, около 59%.
- Откуда преимущество. Это лучший доступ к сырью: молоко рядом. Изолирующий механизм ли это? Если конкурент заключит договоры с местными фермами или построит пункт сбора молока, преимущество исчезнет.
- Кто ещё может забрать ценность. Фермеры, поняв, что без их молока у завода нет преимущества, могут поднять цену и забрать часть прибыли (поставщики из первого раздела, тема 17 о вымогательстве). Долгосрочные контракты или собственная ферма защищают от этого.
Хороший ответ совету содержит не только число, но и условие, при котором оно перестаёт быть верным, и план, как это условие защитить.
Главное
Решение собирается из простых частей: спрос и эластичность дают цену, издержки дают прибыль, игра с конкурентом показывает, сохранится ли прибыль, дисконтирование сравнивает её с вложениями. А итог зависит от того, насколько устойчиво ваше преимущество в \(B - C\).
Проверьте себя
Пусть с вероятностью \(p\) конкурент найдёт дешёвое местное молоко и войдёт. Тогда NPV линии будет около −71,7 млн ₽, иначе +89,2 млн ₽. При какой наибольшей вероятности \(p\) запуск всё ещё оправдан по ожидаемому NPV? Ответ в процентах, округлите до целых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фермеры подняли цену молока, и переменные издержки «Лугового» выросли с 40 до 46 ₽ на стаканчик. Спрос прежний: \(P = 160 - Q/2\). Какую цену теперь назначить? Ответ в рублях.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Постоянные издержки линии выросли с 2 до 3 млн ₽ в месяц, всё остальное прежнее. Как изменится лучшая цена?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фермеры поняли, что преимущество «Лугового» держится на их молоке. Какой шаг лучше всего защищает ценность проекта?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.