Тема 3
Вероятность и решения при неопределённости
Как сравнивать решения, исход которых заранее неизвестен: вероятность и ожидаемое значение, дерево решений и цена информации, условная вероятность и формула Байеса, разброс и объединение рисков, распределения и вопрос «сколько закупить».
Запускать ли новый напиток
Компания «Ключ» делает квас и лимонады. Отдел маркетинга предлагает вывести на рынок по всей стране холодный чай в новой бутылке. Решать нужно до весны: линию переналадки и рекламу оплачивают заранее. Предсказать успех никто не берётся, но у компании есть опыт отрасли: из 40 похожих запусков последних лет 8 стали хитами, 20 принесли скромную прибыль, а 12 провалились.
Учебные цифры
| Исход | Сколько раз из 40 | Прибыль за три года, млн ₽ |
|---|---|---|
| Хит | 8 | +200 |
| Середняк | 20 | +20 |
| Провал | 12 | −60 |
Прибыль посчитана после всех затрат на запуск: провал означает, что вложения не вернулись.
Вопрос
Финансовый директор просит одно число: сколько в среднем приносит такой запуск. Какое число правильное?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Вероятность
Деление на 40 можно сделать заранее: хиты составили \(8/40 = 0{,}2\) всех запусков, середняки \(0{,}5\), провалы \(0{,}3\). Эти доли и есть вероятности исходов, а 32 млн ₽ — ожидаемая прибыль.
Вероятность
Идея. Вероятность события показывает, в какой доле случаев оно происходит, если ситуацию повторять много раз. Когда повторить нельзя (запуск один), вероятность выражает обоснованную уверенность, и опираются её оценки на опыт похожих случаев.
Обозначения. Вероятность события \(A\) записывают \(P(A)\) (от probability). Исходы, которые не могут случиться одновременно, называют несовместными. Для них действуют четыре правила:
\[\begin{aligned} &0 \le P(A) \le 1,\\ &P(\text{хит}) + P(\text{середняк}) + P(\text{провал}) = 1,\\ &P(\text{не } A) = 1 - P(A),\\ &P(A \text{ или } B) = P(A) + P(B) \quad \text{для несовместных } A \text{ и } B. \end{aligned}\]
Вторая строка говорит, что какой-то из всех возможных исходов обязательно случится.
Пример. Вероятность того, что запуск хотя бы окупится:
\[P(\text{не провал}) = 1 - 0{,}3 = 0{,}7 = P(\text{хит}) + P(\text{середняк}) = 0{,}2 + 0{,}5.\]
Проверьте себя. Если провалы случаются в 25% запусков, а хиты в 15%, какова вероятность середняка? (Ответ: \(1 - 0{,}25 - 0{,}15 = 0{,}6\).)
Ожидаемое значение
Идея. Число, которое зависит от случайного исхода, называют случайной величиной (random variable). Прибыль запуска \(X\) — случайная величина: 200, 20 или −60. Её ожидаемое значение (expected value) равно среднему по многим повторениям: каждый исход берут с весом, равным его вероятности.
Обозначения. Если исходы \(x_1, \dots, x_n\) случаются с вероятностями \(p_1, \dots, p_n\), то
\[E[X] = p_1 x_1 + p_2 x_2 + \dots + p_n x_n = \sum_{i=1}^{n} p_i\, x_i.\]
Знак \(\Sigma\) (сигма) читается «сумма»: под ним и над ним написано, по каким номерам складывать.
Пример.
\[\begin{aligned} E[X] &= 0{,}2 \cdot 200 + 0{,}5 \cdot 20 + 0{,}3 \cdot (-60)\\ &= 40 + 10 - 18 = 32 \text{ млн ₽}. \end{aligned}\]
Проверьте себя. Если вероятность хита упадёт до 0,1, а середняка вырастет до 0,6, ожидаемая прибыль станет \(20 + 12 - 18 = 14\) млн ₽.
Каждое слагаемое \(p_i x_i\) — вклад исхода в среднее. Его удобно видеть как площадь прямоугольника шириной \(p_i\) и высотой \(x_i\): тогда ожидаемое значение равно высоте прямоугольника шириной 1 с той же общей площадью.
Ожидаемая прибыль падает до нуля при вероятности провала 0,7. Каждый процентный пункт, который переходит от середняка к провалу, отнимает \(0{,}01 \cdot (20 - (-60)) = 0{,}8\) млн ₽. При \(P(\text{провал}) = 0{,}7\) хит даёт \(+40\), середняк \(+2\), провал \(-42\), в сумме ноль.
Симуляция показывает, что значит «ожидаемое». Ни один отдельный запуск не приносит 32 млн ₽: он даёт 200, 20 или −60. Но средняя прибыль по многим запускам приближается к 32, и тем точнее, чем запусков больше. Это закон больших чисел (law of large numbers). Для компании, которая выводит десятки продуктов, ожидаемое значение — надёжный ориентир. Для единственной крупной ставки, провал которой разорит компанию, важно ещё, насколько далеко исходы разбросаны вокруг среднего. Об этом раздел 4.
Помните и о том, откуда взялись вероятности. Сорок прошлых запусков — это опыт других продуктов в другие годы. Если холодный чай заметно отличается от них, оценки 0,2 и 0,3 стоит проверить, а решение пересчитать при других значениях. Как это сделать, покажет следующий раздел.
Главное
Когда исход неизвестен, варианты сравнивают по ожидаемому значению \(E[X] = \sum p_i x_i\): исходы, взвешенные вероятностями. Это среднее по многим повторениям, а не прогноз отдельного исхода.
Проверьте себя
Сеть открывает магазин в новом районе. С вероятностью 0,6 он принесёт за пять лет 15 млн ₽ прибыли, с вероятностью 0,4 закроется с убытком 10 млн ₽. Какова ожидаемая прибыль?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
По опыту прошлого года поставка задерживается хотя бы на день с вероятностью 0,25, а больше чем на неделю с вероятностью 0,05. Какова вероятность задержки от одного до семи дней? Ответ дайте долей, например 0,35.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Аналитик посчитал, что ожидаемая прибыль запуска равна 32 млн ₽. Что это значит?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Разработка нового датчика стоит 30 млн ₽. Если разработка удастся, компания продаст технологию за 120 млн ₽; если нет, не получит ничего. При какой наименьшей вероятности успеха разработка окупается в среднем? Ответ дайте долей.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Дерево решений и цена прогноза
У «Ключа» появился третий вариант. Крупный производитель напитков предлагает купить рецепт холодного чая за 15 млн ₽: он сам выведет его на рынок. Теперь вариантов три: запустить самим, продать рецепт или отказаться. А консалтинговая компания предлагает исследование, которое, по её словам, точно скажет, каким окажется запуск: хитом, середняком или провалом. Просит она 30 млн ₽.
Вопрос
Допустим, прогноз действительно безошибочен. Стоит ли платить за него 30 млн ₽, если вероятности исходов прежние (0,2, 0,5 и 0,3)?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Дерево решений
Когда вариантов несколько, а за решениями следуют случайные события, рассуждение удобно нарисовать.
Дерево решений
Идея. Дерево решений (decision tree) раскладывает выбор по шагам слева направо. Квадрат — узел решения: здесь выбираете вы. Кружок — узел случая: исход выбирает случай, и у каждой ветви есть вероятность. На концах ветвей стоят итоговые выигрыши.
Как решать. Дерево «сворачивают» справа налево:
- в каждом кружке пишут ожидаемое значение ветвей, которые из него выходят;
- в каждом квадрате выбирают ветвь с наибольшим значением и пишут его.
Пример. Кружок после «Запустить»: \(0{,}2 \cdot 200 + 0{,}5 \cdot 20 + 0{,}3 \cdot (-60) = 32\). Квадрат: \(\max(32;\ 15;\ 0) = 32\), лучший вариант — запуск.
Проверьте себя. Если покупатель рецепта предложит 40 млн ₽, какой вариант лучше? (Продать рецепт: \(40 > 32\).)
Прогноз меняет порядок событий: сначала случай (прогноз сообщает исход), потом решение. В дереве с прогнозом кружок стоит слева, а за каждой его ветвью следует квадрат, где компания выбирает, зная исход.
Прогноз стоит 22,5 млн ₽, и вся его ценность создаётся в одной ветви. Хит и середняк компания запустила бы и без прогноза. Только узнав заранее о провале, она меняет решение: продаёт рецепт за 15 вместо убытка 60. Выигрыш \(15 - (-60) = 75\) млн ₽ случается с вероятностью 0,3: \(0{,}3 \cdot 75 = 22{,}5\).
Ценность полной информации
Идея. Информация ценна, только если может изменить решение. Её ожидаемая ценность равна тому, на сколько она увеличивает ожидаемый выигрыш.
Обозначения. Ожидаемая ценность полной информации (expected value of perfect information, EVPI):
\[EVPI = E[\text{выигрыш с прогнозом}] - E[\text{выигрыш без прогноза}].\]
Пример. \(EVPI = 54{,}5 - 32 = 22{,}5\) млн ₽.
Проверьте себя. Если бы вариант «продать рецепт» исчез, сколько стоил бы прогноз? (Провал тогда заменили бы отказом с нулём: \(0{,}3 \cdot 60 = 18\) млн ₽.)
Безошибочных прогнозов не бывает, поэтому EVPI — верхняя граница: никакое реальное исследование рынка не стоит больше. Если консультанты просят 30 млн ₽, торговаться бессмысленно даже до разговора о точности их метода. Сколько стоит исследование, которое иногда ошибается, разберём в следующем разделе.
В дереве стоит проверить и сами вероятности. Ожидаемая прибыль запуска при вероятности хита 0,2 равна \(56 - 80\,p\), где \(p\) — вероятность провала. Продажа рецепта за 15 млн ₽ лучше, если \(56 - 80\,p < 15\), то есть при \(p > 0{,}51\). Пока оценка вероятности провала далека от этого порога, решение устойчиво к её ошибкам. Такую проверку называют анализом чувствительности (sensitivity analysis).
Тот же способ сворачивать дерево справа налево понадобится в теме 12, где ходы по очереди делают несколько игроков.
Главное
Дерево решений сворачивают справа налево: в кружках ожидаемое значение, в квадратах лучшая ветвь. Информация стоит столько, на сколько она увеличивает ожидаемый выигрыш, и ценна только там, где меняет решение.
Проверьте себя
Подготовка заявки на тендер обойдётся строительной компании в 2 млн ₽. Компания выигрывает с вероятностью 0,4 и тогда получает 20 млн ₽ прибыли (без учёта затрат на заявку). Какова ожидаемая прибыль от участия?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Магазин одежды выбирает размер зимнего заказа. Большой заказ даёт 30 млн ₽ прибыли, если зима холодная, и −10 млн ₽, если тёплая. Малый заказ даёт 12 млн ₽ в холодную зиму и 4 млн ₽ в тёплую. Вероятность холодной зимы 0,6. Сколько стоит точный прогноз погоды на зиму?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сеть кофеен решает, открывать ли точку в новом бизнес-центре. По её расчёту открытие выгодно и при высоком, и при низком спросе. Агентство предлагает исследование спроса. Сколько оно стоит для сети?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Ожидаемая прибыль запуска «Ключа» равна \(56 - 80\,p\) млн ₽, где \(p\) — вероятность провала. Покупатель рецепта поднял цену до 24 млн ₽. При какой вероятности провала продать рецепт и запустить самим одинаково выгодно? Ответ дайте долей.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Пробный запуск: что значит хороший результат
Точного прогноза не бывает, но «Ключ» может проверить чай сам: полгода продавать его в одном регионе и посмотреть на продажи. Проверка стоит 5 млн ₽ и иногда ошибается. Опыт отрасли такой: из напитков, которые потом стали хитами по всей стране, хорошие продажи в пробном регионе показали 80%; из середняков 40%; из провалов 10%.
Чай полгода продавали в Казани, и продажи оказались хорошими.
Вопрос
Какова теперь вероятность того, что чай станет хитом?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Считать в штуках
Проще всего не путаться, если перевести вероятности в штуки. Возьмите 1000 воображаемых напитков, разделите их по исходам, а затем каждую группу по результату проверки.
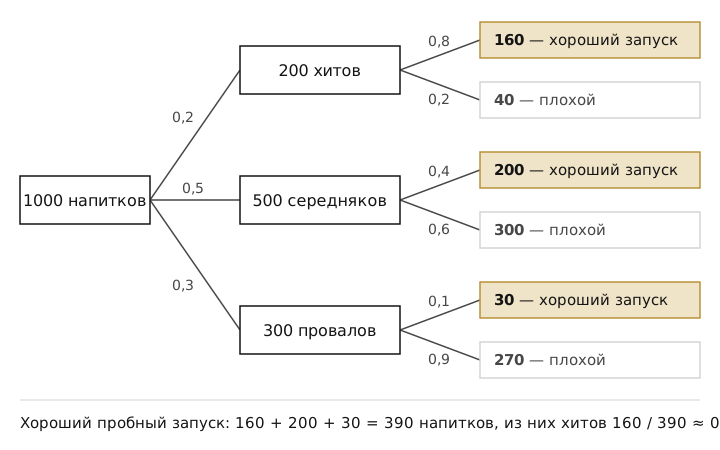
Тысяча напитков: сначала по исходу, потом по результату пробного запуска
Хороший результат отсекает правую часть каждой группы. Остаётся 390 напитков, и вопрос «какова вероятность хита» теперь относится только к ним.
Условная вероятность
Идея. Условная вероятность \(P(A \mid B)\) (читается «вероятность \(A\) при условии \(B\)») — доля случаев \(A\) среди тех, где произошло \(B\). Узнав \(B\), вы отбрасываете все случаи без \(B\) и считаете долю заново.
Обозначения.
\[P(A \mid B) = \frac{P(A \text{ и } B)}{P(B)}, \qquad P(A \text{ и } B) = P(B \mid A)\cdot P(A).\]
Вторая формула (правило умножения) переводит одну условную вероятность в другую. Если \(B\) может случиться при разных исходах, \(P(B)\) складывают по всем ним (формула полной вероятности).
Пример.
\[\begin{aligned} P(\text{хит и хороший}) &= 0{,}8 \cdot 0{,}2 = 0{,}16,\\ P(\text{хороший}) &= 0{,}8 \cdot 0{,}2 + 0{,}4 \cdot 0{,}5 + 0{,}1 \cdot 0{,}3 = 0{,}16 + 0{,}2 + 0{,}03 = 0{,}39,\\ P(\text{хит} \mid \text{хороший}) &= \frac{0{,}16}{0{,}39} \approx 0{,}41. \end{aligned}\]
Проверьте себя. Какова вероятность провала после хорошего результата? (\(0{,}03/0{,}39 \approx 0{,}08\).)
Вместе эти формулы называют формулой Байеса (Bayes’ rule): вероятность гипотезы \(H\) после наблюдения \(E\) равна
\[P(H \mid E) = \frac{P(E \mid H)\, P(H)}{P(E)}.\]
Здесь \(P(H)\) — вероятность до наблюдения (априорная, prior), \(P(H \mid E)\) — после него (апостериорная, posterior). Главная ловушка состоит в том, чтобы перепутать \(P(E \mid H)\) и \(P(H \mid E)\): «хиты почти всегда проходят проверку» не значит «прошедший проверку почти наверняка хит».
После хорошего результата хит вероятен на 41%, середняк на 51%, провал на 8%. После плохого: хит 7%, середняк 49%, провал 44%. Теперь решение можно принимать по результату проверки.
- Хороший результат. Ожидаемая прибыль запуска \(\frac{160 \cdot 200 + 200 \cdot 20 + 30 \cdot (-60)}{390} \approx 87{,}7\) млн ₽. Запускать.
- Плохой результат. \(\frac{40 \cdot 200 + 300 \cdot 20 + 270 \cdot (-60)}{610} \approx -3{,}6\) млн ₽. Лучше продать рецепт за 15.
Хороший результат бывает в 39% случаев, плохой в 61%. С проверкой ожидаемая прибыль равна \(0{,}39 \cdot 87{,}7 + 0{,}61 \cdot 15 \approx 43{,}4\) млн ₽ против 32 без неё. Проверка добавляет около 11,4 млн ₽ и стоит 5: её стоит провести. Безошибочный прогноз добавил бы 22,5. Ошибки проверки съедают половину ценности информации, но не всю.
Проверка была бы бесполезна, если бы хороший результат одинаково часто встречался у хитов, середняков и провалов. Тогда \(P(\text{хит} \mid \text{хороший}) = P(\text{хит})\), и результат ничего не меняет. События с таким свойством называют независимыми (independent): для них \(P(A \text{ и } B) = P(A) \cdot P(B)\).
Врачи и маммография, 2006–2007
Психолог Герд Гигеренцер на курсах повышения квалификации задал 160 гинекологам в Германии задачу. Рак груди есть у 1% женщин, которые проходят обследование. Маммография находит его у 90% больных, но даёт положительный результат и у 9% здоровых. Какова вероятность рака у женщины с положительным результатом? Правильный ответ близок к 1 из 10: \(\frac{0{,}9 \cdot 0{,}01}{0{,}9 \cdot 0{,}01 + 0{,}09 \cdot 0{,}99} \approx 0{,}09\). Его выбрали около пятой части врачей, многие называли 80–90%. После часового занятия, на котором те же числа переводили в штуки («из 1000 женщин…»), правильно отвечало подавляющее большинство.
Главное
Новая информация меняет вероятности по формуле Байеса: \(P(H \mid E) = P(E \mid H)\,P(H)/P(E)\). Считайте в штуках, не путайте \(P(E \mid H)\) с \(P(H \mid E)\) и помните про исходную редкость события.
Проверьте себя
Среди кандидатов в отдел продаж 10% сильных продавцов. Тест проходят 90% сильных и 20% остальных. Какова вероятность, что прошедший тест кандидат окажется сильным продавцом? Округлите до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Завод получает 70% деталей от поставщика А и 30% от поставщика Б. У А бракованных деталей 2%, у Б 5%. Деталь оказалась бракованной. Какова вероятность, что её поставил Б? Округлите до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Из провалившихся напитков 90% показали плохой пробный запуск. Что из этого следует для напитка с плохим пробным запуском?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Банк проверил, что клиенты, которые не вернули кредит, и клиенты, которые вернули, одинаково часто указывают в анкете высшее образование (по 60%). Стоит ли учитывать образование при оценке риска невозврата?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Одна кофейня или доли в девяти
Выпускница MBA хочет вложить 30 млн ₽ в кофейни. Можно купить одну кофейню целиком. Можно через франчайзинговую сеть купить по девятой доле в девяти таких же кофейнях в разных районах города. Каждая кофейня в среднем приносит 2 млн ₽ в год на эти вложения, но год на год не приходится: у одной рядом открылся конкурент, у другой полгода ремонтировали улицу.
Учебные цифры
Годовая прибыль одной кофейни в среднем 2 млн ₽, а её стандартное отклонение (что это такое, ниже) 3 млн ₽. Удачи и неудачи разных кофеен не связаны между собой.
Вопрос
Чем девять долей отличаются от одной кофейни?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Как измерить разброс
Ожидаемое значение говорит, сколько получится в среднем. Насколько далеко исходы уходят от среднего, измеряют стандартным отклонением.
Дисперсия и стандартное отклонение
Идея. Возьмите отклонение каждого исхода от среднего, возведите в квадрат (чтобы минусы не гасили плюсы) и усредните с вероятностями. Получится дисперсия (variance). Корень из неё, стандартное отклонение (standard deviation, \(\sigma\)), измеряется в тех же единицах, что и сама величина.
Обозначения.
\[\operatorname{Var}(X) = E\big[(X - E[X])^2\big] = \sum_i p_i\,(x_i - E[X])^2, \qquad \sigma_X = \sqrt{\operatorname{Var}(X)}.\]
Пример. Пусть кофейня с равной вероятностью приносит 5 или −1 млн ₽:
\[\begin{aligned} E[X] &= 0{,}5 \cdot 5 + 0{,}5 \cdot (-1) = 2,\\ \operatorname{Var}(X) &= 0{,}5\,(5 - 2)^2 + 0{,}5\,(-1 - 2)^2 = 4{,}5 + 4{,}5 = 9,\\ \sigma_X &= \sqrt{9} = 3 \text{ млн ₽}. \end{aligned}\]
Проверьте себя. Проект приносит 8 или −4 с равной вероятностью. Каковы среднее и стандартное отклонение? (Среднее 2, \(\sigma = 6\).)
Сумма и среднее независимых величин
Идея. Если величины независимы, их разбросы частично гасят друг друга: дисперсии складываются, а стандартные отклонения нет.
Обозначения. Для независимых \(X\) и \(Y\) и числа \(a\):
\[\operatorname{Var}(X + Y) = \operatorname{Var}(X) + \operatorname{Var}(Y), \qquad \operatorname{Var}(aX) = a^2 \operatorname{Var}(X).\]
Среднее \(n\) независимых величин с одинаковым \(\sigma\) равно их сумме, умноженной на \(1/n\). Дисперсия суммы \(n\sigma^2\), дисперсия среднего \(n\sigma^2/n^2 = \sigma^2/n\), и
\[\sigma_{\text{среднего}} = \frac{\sigma}{\sqrt{n}}.\]
Пример. Девять независимых кофеен с \(\sigma = 3\): прибыль на кофейню колеблется с \(\sigma = 3/\sqrt{9} = 1\) млн ₽.
Проверьте себя. Сколько кофеен нужно, чтобы \(\sigma\) упала до 0,5? (\(3/\sqrt{n} = 0{,}5\), \(n = 36\): чтобы уменьшить разброс вдвое, кофеен нужно вчетверо больше.)
При девяти независимых кофейнях разброс падает втрое, до 1 млн ₽, а доля убыточных лет с 23% почти до 2%. Ожидаемая прибыль при этом не меняется. Объединение рисков (risk pooling) не создаёт прибыли, оно делает её предсказуемой.
С общим риском картина другая. Пусть часть колебаний общая для всех кофеен города (\(\sigma_{\text{общ}} = 1{,}8\)), а остальное у каждой своё (\(\sigma_{\text{собств}} = 2{,}4\); проверьте: \(1{,}8^2 + 2{,}4^2 = 3^2\)). Усредняется только своя часть:
\[\sigma_{\text{среднего}} = \sqrt{\sigma_{\text{общ}}^2 + \frac{\sigma_{\text{собств}}^2}{n}}.\]
При десяти кофейнях это \(\sqrt{3{,}24 + 0{,}576} \approx 1{,}95\) млн ₽, а при сколь угодно большом числе не меньше 1,8. Общий шок не гасится, потому что во всех кофейнях он одного знака.
Ураган «Эндрю», 1992
В августе 1992 года ураган «Эндрю» прошёл по югу Флориды. Застрахованный ущерб составил около 15 млрд долл., больше, чем у любой природной катастрофы в США до того времени. Страховщики, которые держали много полисов на домах одного побережья, получили тысячи требований одновременно, и несколько компаний разорились. Пожары в отдельных домах страховщик объединяет в большой портфель, и их разброс гасится. Ураган бьёт по всему портфелю сразу.
Объединение рисков объясняет многое в бизнесе: почему страховая компания спокойно берёт риск, от которого вы готовы откупиться; почему фирме с сотней продавцов неудачный месяц одного почти незаметен (к этому вернёмся в теме 18, где речь пойдёт о стимулах); почему инвесторы держат много разных акций.
Главное
Разброс измеряют стандартным отклонением \(\sigma\). Среднее \(n\) независимых величин колеблется с \(\sigma/\sqrt{n}\): вдвое меньший разброс требует вчетверо больше независимых рисков. Общий для всех риск усреднением не убрать.
Проверьте себя
Проект с равной вероятностью приносит +80 или −20 млн ₽. Каково стандартное отклонение прибыли?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Годовая прибыль каждого из 25 магазинов сети колеблется со стандартным отклонением 4 млн ₽, и колебания разных магазинов независимы. Каково стандартное отклонение средней прибыли на магазин?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Прибыль проекта колеблется со стандартным отклонением 50 млн ₽. Инвестор владеет 30% проекта. Каково стандартное отклонение его доли прибыли?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сеть открыла 20 пекарен в одном городе и ожидала, что колебания прибыли на пекарню упадут в \(\sqrt{20} \approx 4{,}5\) раза. Они упали меньше чем вдвое. Какое объяснение наиболее вероятно?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сколько тюльпанов закупить к 8 Марта
Цветочный магазин закупает тюльпаны к 8 Марта: оптом по 60 ₽, в розницу по 200 ₽. Заказ нужно сделать за две недели, а нераспроданные 9 марта цветы никому не нужны. Хозяйка магазина по опыту прошлых лет уверена, что продаст не меньше 500 и не больше 1500 тюльпанов, и не видит причин считать какое-то число между ними более вероятным.
Вопрос
В среднем магазин продаёт к празднику 1000 тюльпанов. Сколько закупить?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Распределение спроса
Спрос здесь может принять любое значение от 500 до 1500. Вероятность каждого отдельного числа ничтожна, поэтому говорят о вероятности интервала: «спрос окажется больше 1200».
Непрерывное распределение
Идея. Распределение величины, которая принимает любые значения на отрезке, изображают кривой плотности (density). Вероятность попасть в интервал равна площади под кривой над этим интервалом, а вся площадь равна 1.
Равномерное распределение (uniform distribution) на отрезке от \(a\) до \(b\): плотность постоянна, и вероятность интервала пропорциональна его длине. Для спроса \(D\):
\[P(D > q) = \frac{b - q}{b - a}, \qquad E[D] = \frac{a + b}{2}.\]
Пример. При \(a = 500\), \(b = 1500\): \(P(D > 1200) = \frac{1500 - 1200}{1000} = 0{,}3\), \(E[D] = 1000\).
Проверьте себя. Какова вероятность, что спрос окажется между 800 и 1000? (\(200/1000 = 0{,}2\).)
Предельный анализ при неопределённости
Рассуждайте так же, как в теме 2: стоит ли закупить ещё один тюльпан? Тюльпан номер \(q\) продастся, только если спрос не меньше \(q\). Тогда он принесёт 200 ₽, иначе ничего. Его ожидаемая выручка \(200 \cdot P(D \ge q)\), а стоит он 60 ₽ при любом спросе.
Сколько закупить
Условие. Закупать, пока ожидаемая выручка от следующей единицы не меньше её цены. На границе
\[p \cdot P(D \ge q^*) = c \quad\Rightarrow\quad P(D \ge q^*) = \frac{c}{p},\]
где \(p\) — цена продажи, \(c\) — цена закупки. Если за непроданную единицу что-то выручают (\(s\) за штуку), условие становится \(P(D \ge q^*) = \frac{c - s}{p - s}\).
Пример.
\[\begin{aligned} P(D \ge q^*) &= \frac{60}{200} = 0{,}3,\\ \frac{1500 - q^*}{1000} &= 0{,}3 \;\Rightarrow\; q^* = 1200. \end{aligned}\]
Проверьте себя. Если оптовая цена вырастет до 100 ₽? (\(P = 0{,}5\), \(q^* = 1000\).)
Чем дороже упущенная продажа по сравнению с остатком, тем ближе закупка к максимуму спроса. Эту задачу называют задачей газетного киоска (newsvendor problem): так же решают, сколько печатать газет, печь круассанов или шить курток к сезону.
Оптимум 1200: здесь следующий тюльпан продаётся с вероятностью 0,3 и приносит в среднем \(0{,}3 \cdot 200 = 60\) ₽, ровно столько, сколько стоит. Кривая ожидаемой прибыли около вершины пологая: ошибка в 50 тюльпанов почти ничего не стоит, а ошибка в 300 уже заметна. Отдельные праздники складываются по-разному: в одни годы остаются лишние цветы, в другие их не хватает. Правильное решение не гарантирует хороший исход, оно даёт лучший результат в среднем.
Нормальное распределение
Равномерное распределение описывает полное незнание внутри границ. Чаще спрос складывается из множества мелких независимых причин: погода, праздник в выходной или будний день, акции соседей. Такие суммы распределены по колоколообразной кривой, которую называют нормальным распределением (normal distribution). Это следствие того же механизма, что в разделе 4: при сложении многих независимых величин их случайности частично гасят друг друга и складываются в колокол.
Нормальное распределение
Идея. Нормальное распределение задают два числа: среднее \(\mu\) (центр колокола) и стандартное отклонение \(\sigma\) (ширина). Колокол симметричен, и доли площади в интервалах вокруг среднего одни и те же для любых \(\mu\) и \(\sigma\):
- от \(\mu - \sigma\) до \(\mu + \sigma\) лежит около 68% площади;
- от \(\mu - 2\sigma\) до \(\mu + 2\sigma\) около 95%.
Обозначения. Расстояние от среднего в стандартных отклонениях обозначают \(z = \frac{x - \mu}{\sigma}\). Таблица долей площади левее \(z\):
| \(z\) | 0 | 0,52 | 0,84 | 1 | 1,28 | 1,64 | 1,96 |
|---|---|---|---|---|---|---|---|
| \(P(Z \le z)\) | 0,50 | 0,70 | 0,80 | 0,84 | 0,90 | 0,95 | 0,975 |
Пример. Спрос нормален со средним 1000 и \(\sigma = 200\). Закупка должна оставлять вероятность продать следующий тюльпан 0,3, то есть левее неё должно быть 70% площади:
\[z = 0{,}52, \qquad q^* = \mu + z\,\sigma = 1000 + 0{,}52 \cdot 200 \approx 1105.\]
Проверьте себя. С какой вероятностью спрос превысит 1400? (\(z = 2\): около 2,5%, половина от 5% вне интервала \(\mu \pm 2\sigma\).)
При нормальном спросе оптимум около 1105: колокол собирает больше вероятности около среднего, и закупать так много про запас не нужно. Правило то же самое: закупать до тех пор, пока вероятность продать следующую единицу не упадёт до \(c/p\).
Главное
Вероятность интервала — площадь под кривой плотности. Решение «сколько закупить» — предельный анализ: следующую единицу выгодно закупить, пока ожидаемая выручка от неё \(p \cdot P(D \ge q)\) не меньше её цены.
Проверьте себя
Спрос на новогодние ёлки на базаре равномерно распределён от 200 до 600 штук. Какова вероятность, что он превысит 500? Ответ дайте долей.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Дневной спрос на круассаны в пекарне распределён нормально со средним 300 штук и стандартным отклонением 40. Пекарня печёт 380 круассанов. В каком проценте дней их не хватит? Воспользуйтесь правилом «95% в пределах двух стандартных отклонений».
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Магазин продаёт новогодние календари по 300 ₽, закупая их по 120 ₽; после праздников непроданные календари никому не нужны. Спрос равномерно распределён от 0 до 1000 штук. Сколько календарей закупить?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Цветочный магазин договорился, что 9 марта оставшиеся тюльпаны будет забирать кафе по 40 ₽ за штуку. Как это меняет лучшую закупку?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.