Тема 15
Вход, сдерживание и приверженность
Когда новичку выгодно входить на рынок, почему угрозы действующей фирмы часто пусты и как необратимые решения о мощностях и технологиях меняют поведение конкурентов.
Окупится ли вход
Пивоварня «Волжская» (условная компания) двадцать лет работает в своей области и теперь присматривается к соседнему городу-миллионнику. Там почти всё пиво продаёт «Северная пивоварня»: известная марка, договоры с торговыми сетями, завод, который давно окупился. По отчётности «Северная» зарабатывает около 40 копеек операционной прибыли с каждого рубля выручки.
На совете директоров «Волжской» звучит простой довод: рынок прибыльный, значит, надо строить завод и входить.
Вопрос
Какой довод должен решить вопрос о входе «Волжской»?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Вход как инвестиция
Затраты на вход, которые нельзя вернуть при неудаче, называют невозвратными (sunk costs). Решение о входе сводится к сравнению
\[\text{прибыль новичка после входа} \;>\; \text{невозвратные затраты на вход}.\]
Новичок вредит действующей фирме двумя способами: забирает часть продаж и сбивает цену, потому что товара на рынке становится больше. Поэтому прибыль после входа почти всегда ниже той, что видна снаружи.
Барьер входа (barrier to entry) — всё, что позволяет действующим фирмам зарабатывать экономическую прибыль, но делает вход невыгодным для новичка. Барьеры бывают структурными, когда они следуют из технологии, спроса или законов, и стратегическими, когда их создаёт сама действующая фирма. Стратегическим барьерам посвящены следующие разделы темы, здесь речь о структурных.
Вход и выход происходят постоянно. В данных по более чем 250 тысячам американских промышленных фирм за 1963–1982 годы за пять лет в типичную отрасль входило 30–40 новых фирм на каждые сто действующих и примерно столько же уходило. Фирмы, созданные с нуля, в среднем втрое меньше старожилов, и около 60% новичков не доживают до десяти лет.
Откуда берутся структурные барьеры
- Экономия от масштаба. Если завод минимального эффективного размера покрывает заметную часть спроса, маленький новичок работает с высокими средними издержками, а большой обрушивает цену.
- Контроль над ресурсами и каналами. Патенты, месторождения, места на полках, договоры с дистрибьюторами. Такая защита может рухнуть, когда появляется заменитель, новый источник сырья или новый канал продаж.
- Преимущества известной марки. Новый продукт под зонтичной маркой обходится действующей фирме дешевле: магазины охотнее дают полку, покупатели меньше сомневаются. Новичку приходится доплачивать рекламой.
- Регулирование. Лицензии и минимальные требования к размеру производства.
Во всех случаях работает асимметрия. Затраты, которые действующая фирма уже понесла, для неё невозвратны и не влияют на решение остаться. Для новичка те же затраты ещё впереди, и их нужно окупить.
Пивоварение в Японии
Kirin, Asahi, Sapporo и Suntory десятилетиями делили японский рынок пива и оставались прибыльными; у Asahi и Kirin было по 35–40% продаж. До 1994 года Министерство финансов выдавало лицензию только пивоварне, которая производит не меньше 2 млн литров в год, и для новичка без марки это было почти непреодолимо. В 1994 году порог снизили до 60 тысяч литров. Открылись мини-пивоварни, к 1999 году их было 310, затем десятки закрылись. К середине 2010-х на мини-пивоварни приходилось меньше 1% рынка. Остались другие барьеры: дорогая раскрутка марки и розница из маленьких магазинов, станционных киосков и автоматов, где нет места малоизвестному пиву.
Расчёт «Волжской»
Посчитаем, сколько новичок заработает после входа. Главное допущение: «Северная» не сократит выпуск. Её завод, сырьё и персонал уже оплачены, и уступать рынок ради более высокой цены ей невыгодно.
Учебные цифры
Обратный спрос в городе \(P = 100 - Q\), где \(P\) — оптовая цена в рублях за литр, \(Q\) — продажи в миллионах литров за рассматриваемый период. «Северная» продаёт \(Q_I = 50\) млн литров, цена сейчас 50 ₽ за литр. Переменные издержки «Волжской» 10 ₽ за литр, невозвратные затраты на завод, марку и выход в сети \(F = 500\) млн ₽.
Лучший объём новичка
Каждый литр новичка приносит маржу \(P - 10\), но сбивает цену на всех его литрах. Лучший объём там, где выигрыш от ещё одного литра равен нулю, то есть \(\pi'(q) = 0\).
После входа цена \(P = 100 - (50 + q)\), и прибыль новичка равна
\[\pi(q) = (100 - 50 - q)\,q - 10\,q - F = (40 - q)\,q - F.\]
Шаги расчёта:
\[\begin{aligned} \pi'(q) &= 40 - 2q = 0 \;\Rightarrow\; q^* = 20,\\ P &= 100 - (50 + 20) = 30,\\ \pi(q^*) &= (30 - 10)\cdot 20 - 500 = 400 - 500 = -100. \end{aligned}\]
Это функция реакции из темы 13: \(q^* = (a - c - bQ_I)/(2b)\). Проверка: если бы невозвратные затраты составляли 300 млн ₽, вход принёс бы \(400 - 300 = 100\) млн ₽.
Симуляция показывает ловушку новичка. При малом выпуске средние издержки \(AC = 10 + 500/q\) высоки: невозвратные затраты делятся на мало литров. При большом выпуске падает цена, ведь «Северная» продолжает продавать свои 50 млн литров. Ни один объём не даёт прибыли, и вход заблокирован, хотя «Северная» для этого ничего не делает.
Экономист Джо Бейн различал три ситуации:
- вход заблокирован (blockaded entry): структурные барьеры так высоки, что действующей фирме ничего не нужно делать;
- вход допускается (accommodated entry): барьеры низкие, а мешать входу бесполезно или дороже, чем выгода; так часто бывает на быстро растущих рынках;
- вход можно сдержать (deterred entry): действующая фирма способна сделать вход невыгодным, и это повышает её прибыль.
Активно бороться со входом имеет смысл только в третьем случае. Как это делают и почему это часто не получается, показывают следующие разделы.
Главное
Новичок сравнивает свою прибыль после входа с невозвратными затратами на вход. Прибыль действующей фирмы до входа для этого решения почти ничего не значит.
Барьеры падают
Японские машины в США
В 1955 году Chrysler, Ford и General Motors продавали почти 95% новых машин в США. Иностранцев сдерживали три барьера. Американцы с их доходами и расстояниями предпочитали большие машины, а зарубежным заводам большую модель пришлось бы окупать продажами в одной стране. Для продаж нужна сеть дилеров, то есть крупные постоянные затраты. Наконец, мешали перевозка и пошлины.
Барьеры падали по очереди. Спад конца 1950-х повернул покупателей к маленьким дешёвым машинам, и в 1959 году импорт превысил 10% продаж. Volkswagen за 1955–1965 годы построил в США больше 900 дилерских центров. Журналы потребителей ставили японские модели выше американских по надёжности, а нефтяные кризисы 1973 и 1979 годов сделали важной экономичность. В 1980 году доля иностранных марок впервые превысила 25%. Volkswagen с 1978 года, а Honda, Nissan и Toyota к 1985 году начали собирать машины в самих США и убрали последний барьер.
Барьеры выхода
Уход с рынка тоже бывает дорогим. Входить фирма станет, только если ожидаемая цена не ниже минимума её средних полных издержек, иначе вложения не окупятся. Уходить она станет, только если цена упадёт ниже минимума средних переменных издержек, потому что вложенное уже не вернуть. При цене между этими уровнями фирма, которая уже на рынке, остаётся, а новая не входит.
Обязательства перед работниками и поставщиками, которые надо выполнить и при закрытии, расширяют этот разрыв. Поэтому на рынках с высокими барьерами выхода ценовые войны затягиваются: проигравшие не спешат уходить.
Проверьте себя
Обратный спрос \(P = 140 - Q\). Действующая фирма выпускает 60 и не меняет выпуск после входа. У новичка предельные издержки 20, невозвратные затраты на вход 1000. Какую наибольшую прибыль может получить новичок? Округлите до целых; убыток введите со знаком минус.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В изолированном регионе один цементный завод минимального эффективного размера покрывает 80% спроса. Действующая компания ничего не делает против конкурентов, но новых заводов не строят уже 15 лет. Как назвать такие условия входа?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Действующая фирма построила завод за 10 млрд ₽, продать его нельзя. Новичок мог бы построить такой же за те же деньги. Почему этот завод всё равно защищает действующую фирму?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Цена на рынке упала ниже средних полных издержек всех фирм, но выше их средних переменных издержек. Что лучше всего описывает поведение фирм?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Низкая цена как защита
«Монолит» (условная компания) — единственный в регионе производитель газобетонных блоков. Директор по стратегии узнаёт, что конкурент «Нова» достраивает линию и сможет выйти на рынок через год. На совещании звучит предложение: снизить цену уже сейчас. «Нова» увидит, что здесь не заработать, и не придёт.
Это ограничивающая цена (limit pricing): цена ниже монопольной, назначенная, чтобы отпугнуть новичка.
Учебные цифры
Рынок проживёт два года. Годовой спрос \(P = 80 - Q\), где \(P\) — цена в сотнях рублей за кубометр, \(Q\) — продажи в десятках тысяч кубометров, так что \(P\cdot Q\) измеряется в миллионах рублей. Предельные издержки 20, постоянные издержки каждой работающей фирмы 300 млн ₽ в год.
| Ситуация в году | Цена | Прибыль за год, млн ₽ |
|---|---|---|
| «Монолит» один, монопольная цена | 50 | 600 |
| «Монолит» один, низкая цена | 30 | 200 |
| Две фирмы, равновесие Курно | 40 | 100 у каждой |
| Две фирмы, «Монолит» держит 30 | 30 | −50 у каждой |
Монопольная цена: \(MR = 80 - 2Q = 20\), \(Q = 30\), \(P = 50\), прибыль \((50 - 20)\cdot 30 - 300 = 600\). В равновесии Курно каждая фирма выпускает 20, цена 40, прибыль \((40 - 20)\cdot 20 - 300 = 100\).
Вопрос
«Монолит» снизил цену первого года до 30. «Нова» знает все цифры из таблицы. Какую цену во втором году ей разумно ожидать, если она войдёт?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Решите дерево
В теме 12 вы решали деревья обратной индукцией: начинали с последних ходов и поднимались к первому. В листьях этого дерева стоят прибыли за два года. Например, ветка «низкая цена, вход, уступить» даёт «Монолиту» \(200 + 100 = 300\) млн ₽, а «Нове» 100 млн ₽.
При полной информации ограничивающая цена проваливается. «Монолит» получил бы 300 млн ₽ вместо 700: пожертвовал прибылью первого года, а вход не остановил. Угроза держать низкую цену после входа неправдоподобна: выполнять её невыгодно самому «Монолиту».
Картина меняется, когда новичок чего-то не знает. Если «Нова» не уверена в издержках «Монолита» или в спросе, низкая цена становится сигналом: может быть, издержки у «Монолита» ниже, чем казалось, и после входа он действительно будет воевать. Может быть, спрос слабее ожиданий. Во втором этапе симуляции вход останавливается, когда «Нова» оценивает вероятность «жёсткого» «Монолита» выше 2/3.
Ожидаемая прибыль
Напомним правило из темы 3: когда исход неизвестен, решение принимают по средней прибыли, в которой каждый исход взвешен своей вероятностью.
Если с вероятностью \(p\) новичок получит \(\pi_1\), а с вероятностью \(1 - p\) получит \(\pi_2\), его ожидаемая прибыль (expected profit) равна
\[E[\pi] = p\,\pi_1 + (1 - p)\,\pi_2.\]
При войне «Нова» получает −50, при уступке 100:
\[\begin{aligned} E[\pi] &= p\cdot(-50) + (1 - p)\cdot 100 = 100 - 150\,p,\\ E[\pi] &= 0 \;\Rightarrow\; p = \tfrac{100}{150} = \tfrac{2}{3}. \end{aligned}\]
Проверка: при \(p = 0{,}5\) ожидаемая прибыль \(100 - 75 = 25 > 0\), и «Нова» входит.
Когда ограничивающая цена имеет смысл
Нужны два условия. Во-первых, действующая фирма должна зарабатывать как монополист больше, чем вместе с новичком; это верно почти всегда. Во-вторых, низкая цена должна менять ожидания новичка о конкуренции после входа, а это возможно, только если новичок не уверен в издержках, спросе или целях действующей фирмы. У такой защиты есть цена: если потенциальный конкурент никуда не уходит, низкую цену приходится держать годами.
Цемент в Бразилии
В 2000-е годы в Бразилии работали 12 цементных компаний с 79 заводами и выпуском больше 60 млн тонн в год. Каждый завод почти безраздельно владел своим районом, хотя наценка над издержками часто превышала 50% и с запасом покрывала перевозку. Между районами цемент возили в основном туда, где у той же компании был свой завод. Доля импорта держалась около 2%, тогда как в США азиатский цемент занимал 20–30% рынка. Экономист Альберто Сальво объяснил это двумя молчаливыми договорённостями: компании поделили районы и держали цену на уровне, при котором ввоз из-за океана не окупался. Довод в пользу такого объяснения: в годы высокого спроса цены не росли. Картель, которому не грозит вход, в такие годы поднял бы цену.
Хищническая цена и парадокс сети магазинов
Хищническая цена (predatory pricing) — снижение цены ниже издержек, чтобы выдавить уже вошедшего конкурента и отпугнуть будущих. Хищник терпит убытки сейчас в расчёте на монопольную прибыль потом.
Представьте сеть, которая работает в 12 городах, и в каждом по очереди, раз в месяц, появляется конкурент. Стоит ли воевать ценой в январе, чтобы напугать февральского и следующих? Рассуждайте с конца. В декабре пугать уже некого, и воевать сети невыгодно; декабрьский конкурент это знает и входит. Тогда и ноябрьская война ничего не даёт для декабря, и так до января. При конечном числе городов и полной информации хищничать бессмысленно. Это парадокс сети магазинов (chain-store paradox): теория считает хищничество нерациональным, а компании, похоже, к нему прибегают. Классическим примером считают Standard Oil, которая в XIX веке разоряла конкурентов низкими ценами.
Разгадка та же, что у ограничивающей цены: немного неопределённости. Если конкуренты допускают, что сеть «жёсткая» и ей война выгодна, обычной сети имеет смысл воевать с первыми конкурентами, чтобы сохранить такую репутацию. В первом лабораторном эксперименте середины 1980-х годов участники с низкими издержками хищнических цен не назначали. Когда в следующих экспериментах добавляли череду будущих конкурентов или сомнение в типе действующей фирмы, хищничество появлялось. О репутации подробнее в теме 16.
Walmart в Германии
В 1997–1998 годах Walmart вошёл в Германию, купив сеть Wertkauf из 21 магазина и 74 гипермаркета Interspar. Сам вход дался легко: деньги за магазины, готовые склады, работники, которых при высокой безработице хватало. Дальше пошло хуже. Покупателям не нравились упаковщики на кассах и встречающие у дверей, работники оспаривали внутренние правила, затраты на труд снизить не удалось. Главное, 95 магазинов не могли сравниться по складам и логистике с Metro, у которой было больше тысячи магазинов, и с дискаунтерами Aldi и Lidl, у каждого из которых были тысячи. Metro ответила ценовой войной. В начале 2000-х немецкие антимонопольные органы и суд обязали Walmart поднять цены на ряд товаров, продававшихся ниже себестоимости. В июле 2006 года Walmart объявил об уходе и продал 85 оставшихся магазинов. Покупателем стала Metro.
В Германии в хищничестве обвиняли новичка, а выиграла действующая фирма. В ценовой войне решает асимметрия: у кого ниже издержки, глубже карманы и меньше возможностей уйти.
Главное
Угроза действующей фирмы работает, только если выполнять её выгодно ей самой. Низкая цена до входа отпугивает лишь того новичка, который не уверен, с кем имеет дело.
Проверьте себя
После низкой цены новичок допускает, что с вероятностью \(p\) действующая фирма «жёсткая» и будет воевать. При войне новичок получит −30 млн ₽, если фирма уступит, 90 млн ₽. При каком \(p\) ожидаемая прибыль от входа равна нулю? Округлите до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Новичок и действующая фирма знают издержки и спрос друг друга. Почему тогда низкая цена до входа не останавливает новичка?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сеть магазинов работает в 10 городах, конкуренты приходят в них по очереди, и все знают издержки сети. С чего начинается рассуждение, которое показывает, что сети незачем воевать с первым конкурентом?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Что в бразильском цементе лучше всего отличает ограничивающую цену от обычного картеля?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Кто ходит первым
Две химические компании, «Альфа» и «Бета» (условные), готовятся выпускать новый полимер. Обе знают спрос и издержки друг друга. «Альфа» раньше закончила проект и может подписать контракт на строительство завода на год раньше. «Бета» увидит размер завода «Альфы» и только потом выберет свой. Совет директоров «Альфы» обсуждает мощность.
Учебные цифры
Спрос \(P = 150 - Q\), где \(P\) в тысячах рублей за тонну, \(Q\) в тысячах тонн в год. Предельные издержки обеих компаний 30. Если бы компании выбирали мощности одновременно, получилось бы равновесие Курно из темы 13: по 40 тыс. т, цена 70, прибыль каждой \((70 - 30)\cdot 40 = 1600\) млн ₽.
Вопрос
«Альфа» строит первой, и «Бета» подстроится под её мощность. Какую мощность выгодно выбрать «Альфе»?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Игра Штакельберга
Игру, в которой один игрок, лидер (leader), ходит первым, а другой, последователь (follower), отвечает, увидев ход, называют игрой Штакельберга (Stackelberg game). Последователь рассуждает так же, как в модели Курно: подбирает лучший ответ на выпуск лидера. Лидер думает иначе: он знает функцию реакции последователя и выбирает свой выпуск с учётом ответа.
Функция реакции «Беты» из темы 13:
\[q_F = \frac{150 - 30 - q_L}{2} = 60 - \frac{q_L}{2}.\]
Сначала подставить реакцию, потом дифференцировать
Прибыль лидера зависит от двух выпусков, но второй выпуск сам зависит от первого. Поэтому сначала выразим прибыль через один \(q_L\), а потом найдём максимум по правилу \(\pi' = 0\).
\[\begin{aligned} \pi_L &= (150 - q_L - q_F - 30)\,q_L, \qquad q_F = 60 - \tfrac{1}{2}q_L,\\ \pi_L &= \left(120 - q_L - 60 + \tfrac{1}{2}q_L\right) q_L = 60\,q_L - \tfrac{1}{2}q_L^2,\\ \pi_L' &= 60 - q_L = 0 \;\Rightarrow\; q_L = 60,\\ q_F &= 60 - 30 = 30, \qquad P = 150 - 90 = 60,\\ \pi_L &= (60 - 30)\cdot 60 = 1800, \qquad \pi_F = (60 - 30)\cdot 30 = 900. \end{aligned}\]
Частая ошибка: продифференцировать \(\pi_L\) по \(q_L\), считая \(q_F\) постоянным, и только потом подставить реакцию. Получится \(120 - 2q_L - q_F = 0\), то есть функция реакции самой «Альфы», и вы вернётесь к равновесию Курно с выпусками 40 и 40. Так рассуждает фирма, которая не пользуется правом первого хода.
Проверка: при спросе \(P = 110 - Q\) и тех же издержках лидер выпустит \((110 - 30)/2 = 40\).
У «Альфы» преимущество первого хода (first-mover advantage): 1800 млн ₽ против 1600 при одновременном выборе, а у «Беты» 900 вместо 1600. Суммарный выпуск 90 тыс. т больше, чем при Курно (80), поэтому цена ниже, и покупатели тоже выигрывают.
Преимущество держится на необратимости. Если бы «Альфа» могла после ответа «Беты» уменьшить завод, «Бета» не поверила бы в 60 тыс. т: при выпуске «Беты» 30 «Альфе» выгодно лишь \((120 - 30)/2 = 45\). Ход первым ценен, только когда его нельзя отменить. Подписанный контракт на строительство, заказанное оборудование, нанятые люди превращают намерение в обязательство.
Когда выгоднее ходить вторым
С ценами всё иначе. Цены обычно стратегические дополнения (strategic complements): если соперник поднимает цену, вам тоже выгодно её поднять, хотя и меньше. Объёмы и мощности — стратегические заменители (strategic substitutes): соперник строит больше, вам выгодно строить меньше. В теме 13 это было видно по наклону функций реакции: у Курно они убывают, у Бертрана с различающимися товарами растут.
Пусть две сети автозаправок с немного разными покупателями назначают цены, и одна объявляет свою первой. Лидер знает, что на высокую цену последователь ответит тоже высокой, и ставит цену выше, чем при одновременном выборе, чтобы смягчить конкуренцию. Последователь тоже поднимает цену, но меньше лидера, и забирает часть его покупателей. Обе зарабатывают больше, чем при одновременных ходах, но последователь выигрывает сильнее. Это недостаток первого хода (first-mover disadvantage).
| Что выбирают фирмы | Ответ соперника на рост вашей переменной | Лидер по сравнению с одновременным ходом | Кому выгоднее ходить первым |
|---|---|---|---|
| Мощности, объёмы | сокращает свою (заменители) | выбирает больше | лидеру |
| Цены на различающиеся товары | повышает свою (дополнения) | ставит выше | последователю |
Лидер всегда может сыграть так же, как при одновременных ходах, поэтому право первого хода не может сделать его беднее, чем одновременная игра. Вопрос в другом: кто выигрывает больше, лидер или последователь.
Главное
Первый ход ценен, когда его нельзя отменить и когда соперник отвечает уступкой. В мощностях выигрывает лидер, в ценах больше выигрывает тот, кто отвечает.
Проверьте себя
Спрос \(P = 200 - Q\), предельные издержки обеих фирм 40. Лидер выбирает выпуск первым, последователь отвечает по функции реакции \(q_F = (160 - q_L)/2\). Какой выпуск выберет лидер?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В той же задаче (\(P = 200 - Q\), издержки 40, лидер выпускает 80) какую прибыль получит последователь?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Аналитик лидера продифференцировал прибыль лидера по \(q_L\), считая выпуск последователя постоянным, приравнял производную к нулю и затем подставил функцию реакции последователя. Что он получил?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Две сети автозаправок продают немного различающиеся услуги и соревнуются ценами. Одна объявляет цену, другая видит её и отвечает. Какой сети выгоднее ходить первой?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сила необратимых решений
В 1987 году Nucor, крупнейшая американская компания среди мини-заводов, решала, входить ли в производство тонкого листового проката. Этот сегмент принадлежал крупным интегрированным компаниям, таким как USX (позже снова U.S. Steel), которая была в 60 раз больше Nucor. Входным билетом служила новая технология литья тонких слябов (thin-slab casting): разработка и первый завод должны были стоить около 340 млн долл., почти 90% собственного капитала Nucor. Если бы USX освоила ту же технологию, преимущества у новичка не осталось бы.
Вопрос
USX тоже изучала литьё тонких слябов и потратила больше 30 млн долл. на собственный вариант технологии, но внедрять её не стала. Что лучше всего объясняет это решение?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Что делает решение обязательством
Nucor поставила на одну технологию почти весь капитал и не могла отступить, поэтому её вход был убедительным. Стратегическое обязательство (strategic commitment) — решение, которое меняет выбор соперников. Чтобы оно сработало, оно должно быть:
- необратимым: если решение можно отыграть, соперник подождёт;
- заметным и понятным: соперник должен его увидеть и правильно понять;
- правдоподобным: выполнять обещанное должно быть выгодно самой фирме.
У обязательства два эффекта. Прямой: как изменится прибыль, если соперники поведут себя по-прежнему. Стратегический: как изменится поведение соперников. Лидер по Штакельбергу выигрывал именно за счёт стратегического эффекта.
Мощность, которая не пускает новичка
Вернёмся к «Альфе». Теперь она уже работает на рынке, а «Бета» решает, входить ли, и при входе тратит невозвратные \(F\) млн ₽. «Альфа» может заранее построить мощность \(K\), при которой лучший ответ «Беты» не окупает затрат входа. Спрос и издержки те же: \(P = 150 - Q\), предельные издержки 30.
Порог сдерживания
Чем больше мощность «Альфы», тем меньше рынка остаётся «Бете» и тем меньше её лучшая прибыль. Ищем мощность, при которой эта прибыль ровно покрывает затраты входа.
Лучший ответ «Беты» \(q_E = (120 - K)/2\). Её операционная прибыль \((P - 30)\,q_E = q_E^2\), потому что \(P - 30 = 120 - K - q_E = q_E\). Вход не окупается, если \(q_E^2 \le F\). При \(F = 400\):
\[\begin{aligned} \left(\frac{120 - K}{2}\right)^2 &\le 400,\\ \frac{120 - K}{2} &\le \sqrt{400} = 20,\\ K &\ge 120 - 40 = 80. \end{aligned}\]
При \(K = 80\) «Альфа» остаётся одна: цена \(150 - 80 = 70\), прибыль \((70 - 30)\cdot 80 = 3200\) млн ₽. Если пустить «Бету» и быть лидером, прибыль 1800. Проверка: при \(F = 100\) порог равен \(120 - 2\cdot 10 = 100\).
Сдерживание окупается, когда вход дорогой: «Альфе» хватает мощности 80 вместо монопольных 60, и цена падает лишь до 70. Когда вход дешёвый, порог уходит к 110, цена падает до 40, и выгоднее пустить новичка, оставшись лидером.
Модель предполагает, что «Альфа» загрузит всю мощность и после входа «Беты». Это правдоподобно, только если мощность уже построена, продать её нельзя, а переменные издержки её загрузки малы. Иначе после входа «Альфе» выгоднее сократить выпуск, и угроза становится такой же пустой, как ограничивающая цена. Исследования стратегий расширения мощностей называют условия, при которых запасная мощность сдерживает вход:
- у действующей фирмы устойчивое преимущество в издержках;
- спрос растёт медленно, иначе рост рынка быстро съест запас мощности;
- вложения в мощность сделаны до входа и невозвратны;
- новичок сам не пытается заработать репутацию бойца.
Опросы менеджеров по продуктам в конце 1980-х показали, что фирмы чаще сдерживают вход, повышая затраты новичка (реклама, патенты на все варианты продукта, движение по кривой обучения), чем меняя его ожидания низкой ценой или запасной мощностью.
Жёсткие и мягкие обязательства
Обязательство жёсткое (tough), если оно плохо для соперника: новая мощность, снижение издержек, объявленная политика низких цен. Мягкое (soft), если оно хорошо для соперника: закрытие мощностей, отказ от снижения цен. Что выгоднее, зависит от того, как соперник отвечает.
Если переменные являются стратегическими заменителями, жёсткое обязательство заставляет соперника отступить. Если они стратегические дополнения, жёсткое обязательство провоцирует ответный удар. Представьте, что перед ценовой конкуренцией с похожим, но не одинаковым товаром фирма может вложиться в снижение предельных издержек. Крупное вложение равносильно обещанию назначать низкие цены, и соперник ответит тем же. Поэтому выгоднее вложить меньше, чем требует прямой расчёт экономии. Но если соперник ещё только решает, входить ли, крупное вложение может его остановить.
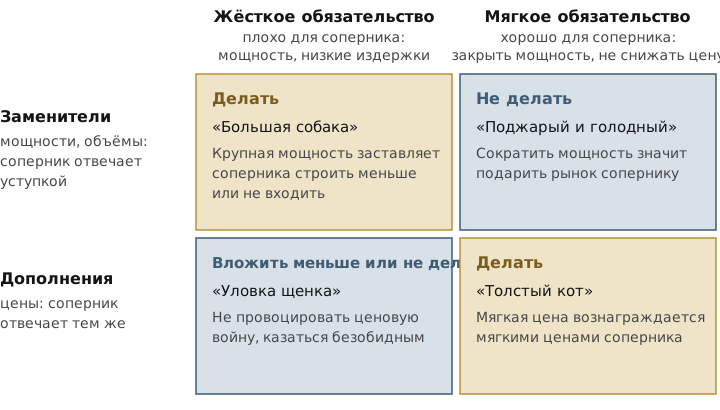
Когда обязательство выгодно, зависит от его характера и от того, как отвечает соперник
American Airlines, 1991–1992
В конце 1991 года American Airlines ввела «Value Pricing»: всего четыре класса тарифов на любом рейсе. Многие увидели в этом попытку дать отрасли ориентир и поднять цены, то есть мягкое обязательство при ценах-дополнениях. Часть авиакомпаний, у которых в спад простаивали самолёты, ответила снижением тарифов, и весной 1992 года American сама резко снизила цены. Обязательства не вышло: объявленную политику можно было отменить, и соперники это понимали.
Цена обязательства — потеря гибкости
Необратимость даёт стратегический эффект, но лишает возможности учиться. Когда рынок неясен, иногда выгоднее подождать или входить малыми шагами. Walmart выводил гипермаркеты в Мексику по нескольку магазинов, чтобы изучить рынок, хотя такой осторожный вход никого из местных конкурентов не напугал бы. Право отложить решение до появления информации называют реальным опционом (real option). Последний вопрос самопроверки показывает, сколько он может стоить.
Главное
Обязательство меняет поведение соперников, только если оно необратимо, заметно и выгодно для исполнения. Жёсткие обязательства окупаются против тех, кто уступает, и вредят против тех, кто отвечает тем же.
Проверьте себя
Спрос \(P = 150 - Q\), предельные издержки 30, новичок при входе тратит невозвратные 225 млн ₽ и отвечает на мощность \(K\) выпуском \(q_E = (120 - K)/2\) с операционной прибылью \(q_E^2\). Какая наименьшая мощность \(K\) делает вход невыгодным?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В каком случае запасная мощность действующей фирмы убедительнее всего сдерживает вход?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Две фирмы с похожими, но не одинаковыми товарами конкурируют ценами. Перед этим одна может вложиться в технологию, которая снижает её предельные издержки. Как стратегический эффект влияет на выгоду крупного вложения?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Завод для нового рынка стоит 200 млн ₽. С вероятностью 0,4 рынок окажется большим, и приведённая стоимость будущих денежных потоков составит 500 млн ₽, с вероятностью 0,6 он окажется маленьким, и стоимость составит 120 млн ₽. Через год станет ясно, какой он. Ставка дисконтирования 10% в год. Какова ожидаемая чистая приведённая стоимость стратегии «подождать год и строить только при большом рынке» на сегодня? Округлите до десятых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.