Тема 17
Границы фирмы: делать или покупать
Когда компании выгоднее выполнять работу самой, а когда покупать её у рынка; почему вложения под одного партнёра открывают дорогу вымогательству, как двойная наценка вредит всей цепочке и какие формы сделок лежат между рынком и интеграцией.
Свой нефтезавод: доводы, которые не работают
Весной 2012 года Delta Air Lines стала первой авиакомпанией, которая сама производит топливо. Она купила у Phillips 66 нефтеперерабатывающий завод в Пенсильвании, на реке Делавэр, выпускавший больше 185 тыс. баррелей нефтепродуктов в сутки. Delta заплатила 150 млн долл. и объявила, что вложит ещё 100 млн, чтобы перестроить завод под авиакеросин. В сделку вошли трубопроводы к аэропортам компании на северо-востоке США.
Гендиректор Delta Ричард Андерсон объяснял расчёт так: от цены нефти авиакомпания всё равно зависит, но на переработке можно сэкономить. Только переработка керосина обходилась Delta больше чем в 2 млрд долл. в год, и после закрытия нескольких американских заводов эта сумма росла. Опыта управления заводами у Delta не было, поэтому она собиралась нанять руководителей из отрасли.
Такой выбор называют решением «делать или покупать» (make-or-buy decision): выполнять работу самой или купить её у независимой компании. Любая фирма принимает его десятки раз: сырьё, доставка, сборка, реклама, продажи, обучение сотрудников. И на советах директоров снова и снова звучат одни и те же доводы. Проверьте первый.
Вопрос
Финансовый директор авиакомпании говорит: «Переработчики годами зарабатывают на нашем керосине. Купим завод, и их прибыль станет нашей». В чём главная слабость этого довода?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Цепочка и её звенья
Любой товар проходит путь от сырья до покупателя. Этот путь называют вертикальной цепочкой (vertical chain). Ранние звенья лежат выше по цепочке (upstream), поздние ниже (downstream): переработка нефти стоит выше авиаперевозок, а авиакомпания ниже переработчика.
Решение «делать или покупать» не убирает звенья из цепочки. Кто-то всё равно должен переработать нефть, купить грузовики, нанять водителей. Вопрос только в том, какая компания выполнит каждое звено. Покупатели выбирают конечный товар той цепочки, которая работает эффективнее, поэтому от верного распределения звеньев зависит успех всех её участников.
Между крайностями «делать» и «покупать» есть промежуточные варианты.
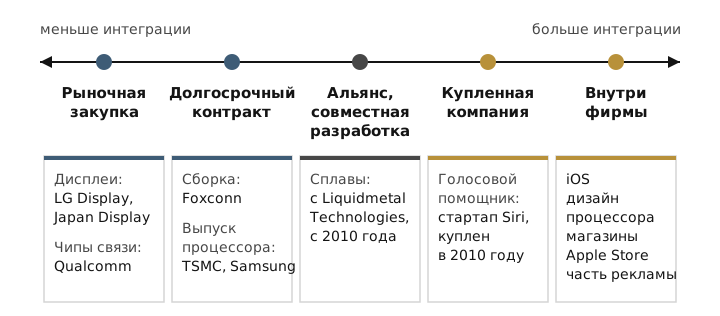
Шкала «делать или покупать» на примере iPhone (2010–2014 годы)
Что Apple делает сама, а что покупает
Для iPhone 6 чипы связи выпускала Qualcomm, аккумуляторы и дисплеи (LG Display, Japan Display) тоже делали сторонние компании. Процессор Apple разрабатывала сама, а производили его TSMC и Samsung, хотя Samsung продавала конкурирующий Galaxy. Сборку по контракту вела Foxconn. Операционную систему iOS Apple пишет сама с 2007 года, а голосового помощника Siri в 2010 году купила вместе со стартапом, по сообщениям прессы за 150–250 млн долл. В том же 2010 году Apple договорилась с Liquidmetal Technologies о совместной разработке сплавов. В 2014 году компания, по сообщениям, расширила собственную рекламную службу с 300 до 1000 человек, не прекращая работы с давним рекламным агентством.
Пять ложных доводов
- «Это источник нашего преимущества, значит, делаем сами». Если то же самое легко купить на рынке, преимущества оно не даёт, кто бы его ни делал.
- «Купим на стороне, чтобы не нести издержек». Издержки не исчезают: их понесёт поставщик и включит в цену.
- «Сделаем сами и оставим себе прибыль поставщика». Об этом был вопрос выше: прибыль поставщика обычно оплачивает его капитал и умения.
- «Свой ресурс обойдётся по себестоимости и защитит от скачков цен». Разберём ниже на числах.
- «Купим канал сбыта и отрежем от него конкурентов». Иногда это работает, но гораздо реже, чем обещают.
Пятый довод проверяют отдельно. Если монополист контролирует одно звено цепочки, он уже может забрать всю монопольную прибыль: больше, чем готовы заплатить покупатели конечного товара, из цепочки не выжать. Поэтому присоединение соседнего звена само по себе прибыли не прибавляет. Этот аргумент верен примерно наполовину. Иногда интеграция помогает монополисту защитить свою прибыль: например, убедить покупателей, что он не станет наводнять рынок дешёвым сырьём. Такие сделки внимательно проверяют антимонопольные органы.
Своя мельница: проверка на числах
Учебные цифры: сеть пекарен
Сеть пекарен расходует 10 тыс. т муки в год. Выручка за вычетом всех затрат, кроме муки, составляет 400 млн ₽. Цена муки на следующий год с равной вероятностью будет 18, 24 или 30 тыс. ₽ за тонну. Продаётся мельница: её текущие затраты 10 тыс. ₽ на тонну, а за саму мельницу придётся платить по кредиту K млн ₽ в год. Третий вариант: контракт с мукомольным комбинатом на год по фиксированной цене 24 тыс. ₽ за тонну.
Сначала короткий вопрос про то, как считать муку со своей мельницы.
Вопрос
Сеть купила мельницу. Год выдался неурожайным, мука на рынке стоит 30 тыс. ₽ за тонну. Управляющий пекарнями предлагает выпекать больше хлеба: «Мука у нас своя, по 10 тысяч». Какую цену тонны муки правильно учитывать, решая, выпекать ли дополнительную партию?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Ожидаемая прибыль и справедливая цена мельницы
Ожидаемое значение (тема 3) равно сумме исходов, умноженных на их вероятности. Здесь все три цены равновероятны.
\[\begin{aligned} E[p] &= \tfrac13\cdot 18 + \tfrac13\cdot 24 + \tfrac13\cdot 30 = 24 \text{ тыс. ₽ за т}\\ E[\pi_{\text{рынок}}] &= 400 - 10\cdot 24 = 160 \text{ млн ₽}\\ E[\pi_{\text{мельницы}}] &= 10\cdot(24 - 10) = 140 \text{ млн ₽}\\ \pi_{\text{своя мельница}} &= 400 - 10\cdot 10 - K = 300 - K \end{aligned}\]
Своя мельница не хуже рынка, пока \(300 - K \ge 160\), то есть пока \(K \le 140\) млн ₽. Проверьте себя: при \(K = 100\) своя мельница даёт \(200\) млн ₽, на 40 больше рынка. Значит, её продают дешевле, чем она в среднем зарабатывает.
Продавец мельницы тоже умеет считать. Он знает, что мельница в среднем зарабатывает 140 млн ₽ в год, и дешевле её не отдаст. При справедливой цене своя мельница даёт ту же ожидаемую прибыль, что и рынок.
Мельница действительно убирает разброс прибыли. Но то же самое делает контракт с фиксированной ценой или биржевой фьючерс на зерно, а на случай плохого года хватит кредитной линии. Покупать для этого целую мельницу и учиться ею управлять незачем.
Переключатель учёта показывает, откуда берётся иллюзия дешёвой муки. В неурожайный год мельница могла бы продать муку по 30 тыс. ₽. Если записать пекарням муку по рыночной цене, они зарабатывают ровно столько же, сколько без мельницы, а весь выигрыш получает мельница. «Мука по себестоимости» — это прибыль мельницы, переписанная на пекарни.
Главное
Покупка поставщика не убирает шагов из цепочки и не делает ресурс бесплатным. Делать самим стоит тогда, когда фирма выполняет звено эффективнее рынка с учётом всех издержек, включая альтернативную стоимость.
Проверьте себя
Фабрика карандашей покупает рапсовое масло для ластиков: 2 тыс. т в год. Цена масла на следующий год с равной вероятностью составит 60, 80 или 100 тыс. ₽ за тонну. Продаётся маслобойня с текущими затратами 30 тыс. ₽ на тонну. Какой наибольший годовой платёж за маслобойню оставит её не хуже покупки масла на рынке по ожидаемой прибыли? Ответ в млн ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Авиакомпания купила нефтеперерабатывающий завод. В первый год завод передавал ей керосин по себестоимости, и отчёт показал, что расходы на топливо упали на 300 млн долл. Что ещё нужно знать, чтобы оценить, выгодна ли сделка?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Компания единственная в стране выпускает редкий электронный компонент, его покупают пять сборщиков приборов. Компания думает купить одного из сборщиков, «чтобы забрать себе и прибыль сборки». Почему, по простому расчёту, это не прибавит прибыли?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Фабрика карандашей хочет купить маслобойню. Довод: «Фабрика выгодна только при полной загрузке; своя маслобойня застрахует нас от скачков цены масла, и мы не будем простаивать». Какое возражение сильнее всего?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Почему чаще покупают: масштаб и бюрократия
Автозавод (назовём его «Северный») выпускает 40 тыс. легковых машин в год. На каждую нужна антиблокировочная тормозная система. Технический директор предлагает построить свой цех: технология известна, инженеры есть. Специализированный поставщик продаёт такие системы нескольким автозаводам и выпускает 360 тыс. штук в год.
Учебные цифры: тормозные системы
Минимальные средние издержки выпуска \(C^* = 4\) тыс. ₽ за систему достигаются при объёме от 200 тыс. штук в год (минимальный эффективный масштаб). При меньшем объёме средние издержки выше: \(AC(q) = 4 + 2\,(1 - q/200)^2\) тыс. ₽, где \(q\) — выпуск в тысячах штук. Поставщик продаёт систему за 4,5 тыс. ₽.
Вопрос
Какой исход вероятнее всего, если «Северный» начнёт делать тормозные системы сам для своих 40 тыс. машин?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Масштаб и опыт поставщика
Рыночные специалисты часто эффективнее по трём причинам. У них бывают патенты и закрытые технологии. Они собирают заказы многих покупателей и получают экономию от масштаба. И они быстрее накапливают опыт, двигаясь по кривой обучения, потому что делают одно и то же для многих.
Выигрыш от масштаба поставщика достаётся покупателю лишь частично. Поставщик может назначить цену выше своих издержек \(C^* = 4\), но не выше издержек своего цеха покупателя \(C' = 5{,}28\): иначе завод начнёт делать системы сам. Цена ложится где-то между ними, в зависимости от того, насколько конкурентен рынок поставщиков и кто сильнее в переговорах. Если стороны делят выигрыш поровну, цена равна \((4 + 5{,}28)/2 = 4{,}64\) тыс. ₽.
Конкуренты иногда всё же покупают друг у друга. Тайваньская Giant делала велосипедные рамы и для себя, и для Trek. Калифорнийская Oppo Digital выпускала собственные Blu-ray-плееры и одновременно делала их для дорогих марок вроде Lexicon. Но рассчитывать на это при планировании своего цеха опасно.
Порог лежит на 100 тыс. систем в год. Ниже него своему цеху не хватает объёма. Даже крупный завод, который достигает минимального эффективного масштаба, ничего не выигрывает на масштабе от собственного производства, он лишь перестаёт проигрывать.
Ползунок издержек бюрократии поднимает всю кривую своего производства. При 5% порог уходит примерно к 124 тыс. систем. При 15% своё производство даже на минимальном эффективном масштабе стоит \(4 \cdot 1{,}15 = 4{,}6\) тыс. ₽, и покупать дешевле при любом объёме. Откуда берутся эти издержки?
Агентские издержки
Менеджеры и работники, которые сознательно действуют не в интересах фирмы, отлынивают (shirking). Агентские издержки (agency costs) складываются из потерь от отлынивания и затрат на контроль, который его сдерживает.
Внутри фирмы их труднее заметить. Общие накладные расходы распределяются между подразделениями по условным правилам, и вклад каждого в прибыль виден плохо. Многие внутренние подразделения работают как центры затрат: прачечная в больнице, отдел обработки данных в банке. У них гарантированный «покупатель» и нет рыночной проверки, поэтому никто не знает, насколько хорошо они могли бы работать. Независимый поставщик, который плохо работает, теряет заказы. Внутренний поставщик часто нет.
Издержки влияния
Внутри фирмы ресурсы распределяет центр, и руководители подразделений борются за них. Они преувеличивают достоинства своих проектов, критикуют чужие, придерживают прогнозы и людей, называют высокие внутренние цены за свои услуги. Время и силы, потраченные на такую борьбу, и решения, искажённые ею, называют издержками влияния (influence costs).
Классический пример — закупки комплектующих в General Motors. Руководитель новой модели находит внешнего поставщика: внутренний предложил высокую цену и раньше срывал сроки и качество. Внутренний поставщик идёт в штаб-квартиру и объясняет: без этого заказа он потеряет экономию от масштаба, у него останутся простаивающие мощности, и детали для других моделей подорожают. Штаб-квартира беседует с руководителем модели, внутренний поставщик обещает стараться и получает заказ. Так GM в своё время умудрялась иметь одновременно самые большие в мире объёмы и самые высокие издержки во многих своих подразделениях комплектующих.
Издержки влияния можно снизить, если платить менеджерам за прибыль всей компании, а не своего подразделения. Тогда им меньше смысла выбивать ресурсы. Но слабеет и стимул улучшать собственное подразделение: этот компромисс мы разберём в следующей теме.
Sony: разлад вместо синергии, 1998–2008
В 1988 году Sony купила звукозаписывающую компанию Columbia/CBS Records. В конце 1990-х союз «железа» и контента помог Sony продвигать формат DVD. Но когда в 1998 году компания взялась за цифровую музыку, подразделения тянули в разные стороны: компьютерное и Walkman продвигали каждое свою технологию, а музыкальное подразделение боялось пиратства и сопротивлялось. Компьютерщики и Walkman выпустили соперничающие плееры, музыканты открыли интернет-магазин, не связанный ни с одним из них.
В 2003 году, после выхода iPod, Sony создала проект Connect. Его руководители из американского отделения не управляли ни разработчиками «железа», ни программистами, ни музыкальным подразделением. Подразделение Walkman настаивало на собственном формате Atrac и мини-дисках; руководитель подразделения жаловался, что жёсткие диски «неинтересны, потому что их может сделать кто угодно». В 2004 году Connect закрыли и запустили заново, плеер вышел в 2005 году с ошибками и скромными возможностями. В 2008 году Sony закрыла музыкальный магазин Connect.
Интеграция создаёт и ещё одну проблему: единую организационную структуру. Независимые компании выбирают систему оплаты и подчинения под себя, а внутри конгломерата их обычно выравнивают. Когда конгломерат Tenneco купил нефтегазовую Houston Oil and Minerals, он распространил на неё свои единые правила оплаты. Геологи Houston, которые раньше могли сильно разбогатеть на удачных находках, лишились этих стимулов, и лучшие из них ушли.
Главное
Рынок выигрывает у собственного производства, когда поставщик собирает заказы многих покупателей и получает экономию от масштаба и опыта, а внутреннее подразделение страдает от отлынивания и борьбы за ресурсы, которую не сдерживает рыночная конкуренция.
Проверьте себя
Другой автозавод выпускает 60 тыс. машин в год. Средние издержки тормозной системы при собственном выпуске \(AC(q) = 4 + 2\,(1 - q/200)^2\) тыс. ₽ (\(q\) в тысячах штук). Сколько будет стоить одна система при своём производстве? Ответ в тыс. ₽ с точностью до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
У поставщика издержки 4 тыс. ₽ за систему, у собственного цеха того же завода 4,98 тыс. ₽. Стороны делят выгоду от масштаба поставщика поровну. По какой цене поставщик продаст систему? Ответ в тыс. ₽ с точностью до сотых.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Внутренний поставщик упаковки проиграл тендер внешней компании. Его директор убеждает правление: «Без этого заказа наши мощности будут простаивать, и упаковка для остальных брендов подорожает». Правление оставляет заказ внутри. Какие издержки здесь проявились?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Чтобы руководители подразделений меньше боролись за ресурсы, компания перевела их бонусы с прибыли подразделения на прибыль всей компании. Какой побочный эффект вероятнее всего?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Завод под одного заказчика: неполные контракты и вымогательство
В апреле 2004 года Boeing объявила о новом самолёте 787 Dreamliner. Его задумали как самый экономичный пассажирский самолёт в истории и первый крупный лайнер, почти целиком сделанный из композитов. Заказы на более чем 900 машин сделали 56 клиентов. Чтобы снизить затраты и ускорить работу, Boeing выбрала новую модель: стать «системным интегратором» и отдать большую часть проектирования и производства поставщикам.
Поставщиков набралось больше 50, из них 28 за пределами США. До 70% стоимости 787 приходилось на иностранные компоненты против 30% у Boeing 777 (1990-е) и 2% у Boeing 727 (1960-е). Вместо подробных чертежей, как раньше, поставщики получили общие требования и должны были сами спроектировать свои секции, собрать их и привезти в Эверетт на финальную сборку.
Вопрос
Какие работы при такой модели опаснее всего отдавать независимым подрядчикам по контракту?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Boeing 787: что пошло не так
Многие поставщики первого уровня не умели вести настолько сложное и неопределённое проектирование, и часть из них передала работу своим субподрядчикам. Ожидая чертежей, субподрядчики простаивали, задержки нарастали. Другим поставщикам не хватало опыта в сборке крупных узлов: они не успевали достать детали или собрать секции. Boeing пришлось доделывать их работу на финальной сборке. Некоторые компоненты разных поставщиков не подходили друг к другу, а часть секций пришла без достаточной документации.
Почему контракты неполны
Полный контракт (complete contract) расписывает права и обязанности сторон для каждого мыслимого поворота событий и делает штрафы за нарушение такими, что никому не выгодно хитрить. С полным контрактом решение «делать или покупать» не имело бы значения: поставщика можно было бы заставить вести себя ровно так, как вело бы своё подразделение. Почти все реальные контракты неполны. Три причины:
- Ограниченная рациональность (bounded rationality). Люди не могут предусмотреть все события и договориться о действиях в каждом.
- Трудно описать и измерить результат. Что такое «чрезмерный износ» машины в договоре лизинга? Что такое «качественное лечение»? Расплывчатые формулировки толкуют по-разному.
- Асимметричная информация. Даже если всё описано, одна сторона может знать то, чего не видит другая и не проверит суд. Поставщик тормозов один знает, соблюдал ли он контроль качества.
Договорное право заполняет пробелы общими правилами вроде «разумного срока» и «разумной цены», но их тоже толкуют по-разному. Суд долог и дорог и обычно разрушает отношения сторон.
Неполнота контрактов создаёт три особых риска для покупки на рынке: сбои в координации (как у Boeing), утечку закрытой информации и вымогательство. Утечка понятна на примере американской Peerless Industries, которая отдала выпуск креплений для телевизоров китайскому подрядчику. Вскоре подделки её продукции появились на американском рынке, и, по словам операционного директора, утечка шла не столько от самого поставщика, сколько от поставщика поставщика. Третий риск разберём подробнее.
Специфичные активы
Актив, специфичный для отношений (relationship-specific asset), создан под конкретную сделку и теряет ценность, если его перенаправить на другую. Четыре формы:
- Специфичность места. Объекты стоят рядом, чтобы экономить на перевозке: доменная печь, сталеплавильный цех и прокатный стан вплотную друг к другу, чтобы не разогревать металл заново.
- Физическая специфичность. Оборудование подогнано под одного заказчика: пресс-форма для бутылки особой формы.
- Выделенные мощности. Мощность построена под конкретного покупателя и без его заказов не окупится. Британский портовый оператор Associated British Ports, прежде чем вкладывать миллионы фунтов в специализированный терминал, требовал от клиента долгосрочного контракта.
- Специфичный человеческий капитал. Знания, которые ценны только в этой компании: её программы, её неписаные порядки.
До вложений у поставщика много возможных партнёров. После вложений партнёр остаётся фактически один, и отношения превращаются в двусторонний торг. Это называют фундаментальной трансформацией (fundamental transformation).
Учебные цифры: линия под одного автозавод
Поставщик строит линию дверных панелей под одну модель автозавода: 200 тыс. комплектов в год. Платёж по кредиту за линию 90 млн ₽ в год, он не зависит от того, работает ли линия. Переменные затраты 1,5 тыс. ₽ на комплект. Автозавод обещал платить 2,0 тыс. ₽ за комплект. Если сделка сорвётся, панели после переделки можно продать другим покупателям, но только по 1,6 тыс. ₽.
Вопрос
Линия построена. Автозавод заявляет, что «условия изменились», и требует снизить цену. Какую наименьшую цену за комплект поставщику выгоднее принять, чем отказаться от сделки и продавать панели другим? Ответ в тыс. ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Рента, квазирента и делёж в переговорах
Рента (rent) — прибыль, которую поставщик ожидает, если всё пойдёт по плану: \[(2{,}0 - 1{,}5)\cdot 200 - 90 = 100 - 90 = 10 \text{ млн ₽ в год}\]
Квазирента (quasi-rent) — на сколько сделка с этим покупателем лучше лучшей альтернативы, когда деньги уже вложены. Кредит одинаков в обоих случаях и сокращается: \[\begin{aligned} &\big[(2{,}0 - 1{,}5)\cdot 200 - 90\big] - \big[(1{,}6 - 1{,}5)\cdot 200 - 90\big]\\ &= (2{,}0 - 1{,}6)\cdot 200 = 80 \text{ млн ₽ в год} \end{aligned}\]
Делёж. В переговорах каждая сторона получает свою альтернативу плюс долю общего выигрыша от продолжения сделки. Пусть автозавод забирает долю \(\beta\) квазиренты поставщика. Тогда новая цена \[P_{\text{нов}} = P^* - \beta\,(P^* - P_m) = 2{,}0 - \beta\cdot 0{,}4.\] При равной силе сторон \(\beta = \tfrac12\): \[\begin{aligned} P_{\text{нов}} &= 2{,}0 - 0{,}5\cdot 0{,}4 = 1{,}8 \text{ тыс. ₽}\\ \pi_{\text{после}} &= (1{,}8 - 1{,}5)\cdot 200 - 90 = 60 - 90 = -30 \text{ млн ₽ в год} \end{aligned}\]
Проверьте себя: при \(\beta = 0{,}25\) цена станет \(1{,}9\), а прибыль \((1{,}9 - 1{,}5)\cdot 200 - 90 = -10\) млн ₽.
Рента у поставщика маленькая (10 млн), а квазирента большая (80 млн). Отдав автозаводу половину квазиренты, поставщик теряет 40 млн и уходит в убыток. Попытку пересмотреть условия, когда партнёр уже сделал специфичные вложения, называют вымогательством (holdup). Для него нужны два условия: неполный контракт, чтобы можно было сослаться на «изменившиеся обстоятельства» или придраться к качеству, и квазирента у партнёра.
Поставщик, который предвидит вымогательство, не станет строить линию. Или построит, но попроще, универсальную, которую легче продать на сторону. Посмотрим, сколько при этом теряет вся цепочка.
Независимый поставщик выбирает около 37,5% специфичности, хотя сделка ценнее всего при 75%. Каждый шаг к специфичности добавляет ценности, но половину прироста заберёт покупатель, а альтернатива поставщика при этом падает. Вся цепочка недополучает больше 1 млн ₽ в год. Когда линией владеет сам покупатель, пересматривать цену не с кем, и вложения доводятся до эффективного уровня.
Во что обходится угроза вымогательства
- Тяжёлые переговоры и частые пересмотры. Стороны тратят время на защитные оговорки в контрактах, а пересмотры сопровождаются задержками.
- Вложения в переговорную позицию. Покупатель держит резервную мощность или второго поставщика. В начале 1980-х IBM и другие клиенты добились от Intel вторых источников процессоров 8088 и 80286. Резервные мощности большую часть времени простаивают, и платит за них в итоге покупатель.
- Недоверие. Партнёры меньше делятся информацией и идеями, которые снизили бы издержки или улучшили качество.
- Недовложения. Самое дорогое последствие: поставщик строит меньший или более универсальный завод, который работает дороже специализированного.
Бройлеры в США: недовложения под угрозой вымогательства
Американские переработчики бройлеров заключают с фермерами контракты на одну партию птицы за раз: переработчик даёт цыплят, корм и лекарства, фермер строит птичники и выращивает птицу. Птичник примерно на 25 тыс. голов стоил больше 250 тыс. долл., и под другую птицу его не переделать. Взрослых кур нельзя далеко везти, поэтому фермер привязан к ближайшему переработчику. Почему переработчики сами не выращивают кур? Скученность птицы повышает риск вспышки птичьего гриппа, и выгоднее распределять поголовье по многим фермам.
Исследование показало, что фермеры, рядом с которыми работает больше переработчиков, держат больше птичников по контракту, а там, где переработчик один, фермеры реже модернизируют птичники. Это и есть недовложения из-за угрозы вымогательства.
Плавучие электростанции, 1990-е
Электростанция в развивающейся стране — классический специфичный по месту актив. Если правительство перестанет платить, вывезти станцию нельзя, и страх такого исхода отпугивал инвесторов. В 1990-х Raytheon, Westinghouse и другие компании стали строить электростанции на баржах для Бангладеш, Ганы, Гаити, Кении и Малайзии. Баржу ставят в гавани и подключают к береговым трансформаторам. Если покупатель не платит, её уводят на буксире и продают другому. Специфичность места исчезла вместе с угрозой вымогательства.
Главное
После специфичных вложений у партнёра появляется квазирента, а неполный контракт позволяет пересмотреть условия. Предвидя вымогательство, стороны недовкладывают. Интеграция, долгосрочные контракты с защитными оговорками или менее специфичные активы снимают эту проблему по-разному.
Проверьте себя
Типография ставит линию под журнал одного издателя: 1 млн экземпляров в год. Платёж за линию 30 млн ₽ в год, переменные затраты 40 ₽ за экземпляр, цена по договору 75 ₽. Другие издатели заплатили бы за такую печать только 50 ₽ за экземпляр. Какова квазирента типографии? Ответ в млн ₽ в год.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Издатель из предыдущего вопроса требует пересмотреть цену и забирает половину квазиренты типографии. Какой станет прибыль типографии после пересмотра? Ответ в млн ₽ в год (убыток со знаком минус).
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Производитель алюминиевых банок строит завод вплотную к пивоварне, чтобы подавать банки на розлив прямо по конвейеру. Какая форма специфичности здесь главная?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Птицеводы, рядом с которыми работает единственный переработчик, строят меньше птичников и реже их модернизируют, чем птицеводы в районах с несколькими переработчиками. Как называется это явление?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Двойная наценка: когда интеграция снижает цену
Компания «Вольта» (название условное) выпускает электросамокаты под своим брендом. Продаёт она их через единственного дистрибьютора, у которого своя сеть магазинов и тоже рыночная власть: у покупателей нет другого места, где купить «Вольту». Дистрибьютор предлагает слияние. Противники сделки в совете директоров «Вольты» опасаются, что объединённая компания станет ещё сильнее и поднимет цены, а антимонопольная служба будет недовольна.
Учебные цифры: самокаты
Спрос на самокаты: \(P = 100 - Q\), где \(P\) — розничная цена в тыс. ₽, \(Q\) — продажи в тыс. штук в год. Предельные издержки производства \(c = 20\) тыс. ₽ за самокат. Других затрат у дистрибьютора нет. Производитель назначает оптовую цену \(w\), дистрибьютор закупает по ней и сам назначает розничную цену.
Вопрос
Что произойдёт с розничной ценой самокатов, если производитель и дистрибьютор сольются в одну компанию?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Производителю лучше всего оптовая цена 60 тыс. ₽. Дистрибьютор отвечает розничной ценой 80 тыс. ₽ и продаёт 20 тыс. самокатов. Вместе компании получают 1200 млн ₽. Интегрированная фирма продала бы 40 тыс. самокатов по 60 тыс. ₽ и заработала бы 1600 млн. Посмотрите на нижний график: сумма прибылей максимальна при \(w = c = 20\), но производитель выбирает не её.
Двойная наценка: правило MR = MC дважды
Решаем с конца цепочки, как в играх с последовательными ходами.
Шаг 1. Дистрибьютор при оптовой цене \(w\). Его выручка \(R = (100 - Q)\,Q\), предельная выручка \(MR = 100 - 2Q\). Его предельные издержки — это оптовая цена: каждый самокат обходится ему в \(w\). \[100 - 2Q = w \quad\Rightarrow\quad Q = \frac{100 - w}{2}\] Это и есть спрос на самокаты, который видит производитель: \(w = 100 - 2Q\).
Шаг 2. Производитель. Его выручка \(wQ = (100 - 2Q)\,Q\), предельная выручка \(MR_{\text{пр}} = 100 - 4Q\). Приравниваем к предельным издержкам: \[100 - 4Q = 20 \quad\Rightarrow\quad Q = 20,\quad w = 100 - 2\cdot 20 = 60,\quad P = 100 - 20 = 80\]
Прибыли (тыс. ₽ × тыс. шт. = млн ₽): \[\begin{aligned} \pi_{\text{пр}} &= (60 - 20)\cdot 20 = 800\\ \pi_{\text{дистр}} &= (80 - 60)\cdot 20 = 400\\ \text{вместе} &= 1200 \end{aligned}\]
Интеграция. Одна фирма с издержками 20: \(MR = 100 - 2Q = 20\), откуда \(Q = 40\), \(P = 60\), прибыль \((60 - 20)\cdot 40 = 1600\) млн ₽.
Проверьте себя: излишек покупателей (площадь треугольника под спросом над ценой) равен \(\tfrac12\cdot 20\cdot 20 = 200\) млн ₽ при двух наценках и \(\tfrac12\cdot 40\cdot 40 = 800\) млн ₽ при интеграции.
Слияние «Вольты» с дистрибьютором выгодно и компаниям, и покупателям: цена падает с 80 до 60 тыс. ₽, общая прибыль растёт с 1200 до 1600 млн ₽, излишек покупателей вчетверо. Опасение совета директоров о росте цен здесь неверно.
Есть и способ без слияния. Если производитель продаёт по оптовой цене, равной предельным издержкам (\(w = c = 20\)), дистрибьютор сам выберет интегрированный объём 40 тыс. и цену 60 тыс. ₽. Свою долю производитель тогда берёт фиксированным платежом за право продавать бренд: так устроены многие франшизы с паушальным взносом. Двухчастный тариф из темы о ценовой дискриминации снова работает, только теперь между компаниями.
Двойная наценка возникает, только когда рыночная власть есть у обоих звеньев. Если дистрибьюторов много и они конкурируют, розничная цена прижимается к оптовой, и вторая наценка исчезает сама. Поэтому сделки, заключённые именно ради снятия двойной наценки, встречаются редко, хотя в учебных задачах о ней говорят часто.
Главное
Когда два звена цепочки с рыночной властью ставят наценки независимо, розничная цена выше, а общая прибыль ниже, чем у интегрированной фирмы. Слияние или контракт с оптовой ценой на уровне издержек и фиксированным платежом снимают проблему и выгодны также покупателям.
Проверьте себя
Спрос \(P = 120 - Q\) (тыс. ₽, тыс. шт.), предельные издержки производителя 40 тыс. ₽. Производитель продаёт через единственного дистрибьютора, другие затраты которого равны нулю. Какой будет розничная цена, если компании действуют независимо? Ответ в тыс. ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В условиях предыдущего вопроса производитель и дистрибьютор слились. На сколько снизится розничная цена? Ответ в тыс. ₽.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Менеджер говорит: «Двойная наценка выгодна обеим компаниям, ведь она держит цены высокими». Почему это неверно?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Производитель не хочет сливаться с единственным дистрибьютором, но хочет избавиться от двойной наценки. Какой контракт для этого подходит лучше всего?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Кому владеть активом: интеграция и формы между рынком и фирмой
Страховая компания продаёт два продукта: пожизненное страхование жизни (whole life) и срочное (term life). Продавать можно через своих агентов-сотрудников или через независимых агентов. Главный актив здесь — список клиентов: кто из них продлит полис и кому можно предложить новый продукт. Кто владеет списком, тот и решает, кому звонить.
Покупатель пожизненного полиса обычно остаётся верен страховой компании годами. Покупатель срочного полиса чаще следует за своим агентом: тот ищет для него условия получше и при необходимости переводит в другую компанию.
Вопрос
Как, по логике предыдущих разделов, страховщику лучше организовать продажи?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Теория прав собственности
Интеграция не убирает ни людей, ни оборудование, ни шагов производства. Что же она меняет? Ответ даёт теория прав собственности на фирму (property rights theory): интеграция определяет, кому принадлежат активы, а владельцу достаются остаточные права контроля (residual rights of control). Это право решать всё, что не оговорено в контракте. При полных контрактах владелец был бы неважен. При неполных он сильнее в переговорах и получает большую часть выигрыша, а значит, охотнее вкладывает.
Отсюда правило: интеграция нужна, когда специфичные вложения одной стороны намного важнее для ценности сделки, чем вложения другой. Тогда активом должна владеть эта сторона. Если вложения обеих сторон одинаково важны, лучше оставаться независимыми: у обоих сохранятся стимулы вкладываться.
Примеры. У PepsiCo есть независимые разливщики, которые сами решают, в какие магазины возить напитки и участвовать ли в общей рекламной кампании вроде «Вызова Pepsi» 1975 года. Разливщика, которого PepsiCo купила, можно заставить участвовать или сменить его руководство. GM и Ford часто владели специализированной оснасткой и штампами даже тогда, когда детали для них делали независимые фирмы. Крупные покупатели стеклянной тары держат у себя пресс-формы, а бутылки по ним делает независимый завод. Собственность на самый специфичный актив передают тому, кого иначе легче всего «прижать».
Интеграция не превращает сотрудников в марионеток. Бывший поставщик, ставший подразделением, может преследовать свои цели и внутри фирмы. Интеграция работает, только если центр умеет поощрять тех, кто жертвует ради координации, и наказывать тех, кто «прижимает» коллег, например выбивая ресурсы. Это управление (governance) внутри фирмы заменяет контракты и суды между фирмами.
Техническая и агентская эффективность
Подведём итог в одной картинке. Пусть \(k\) — специфичность активов в сделке.
- \(\Delta T(k)\) — насколько своё производство дороже из-за меньшего масштаба (техническая эффективность). Оно положительно: поставщик собирает заказы многих. С ростом \(k\) оно падает: специфичную деталь поставщику некому больше продать.
- \(\Delta A(k)\) — разница агентских и трансакционных издержек «делать» минус «покупать» (агентская эффективность). При малой специфичности оно положительно: у независимого поставщика сильнее стимулы, а вымогательство не грозит. С ростом \(k\) издержки рынка растут, и после порога \(k^*\) рынок проигрывает.
- \(\Delta C(k) = \Delta T(k) + \Delta A(k)\). Выше нуля выгоднее покупать, ниже — делать самим. Порог \(k^{**}\), где \(\Delta C = 0\), разделяет решения.
Крупная фирма сама покупает много деталей и лучше использует экономию от масштаба, поэтому \(\Delta T\) у неё ниже. Кроме того, чем больше объём сделки, тем сильнее любые различия в издержках обмена, поэтому кривая \(\Delta A\) поворачивается вокруг \(k^*\) и становится круче.
Крупный завод делает сам и кузовные штампы, которые небольшой покупает. Отсюда три вывода:
- Масштаб и охват поставщиков. Чем сильнее у рыночных специалистов экономия от масштаба и чем больше рынок за пределами фирмы, тем выгоднее покупать. Это относится к стандартным, капиталоёмким деталям и услугам с крутой кривой обучения.
- Доля рынка фирмы. Фирма с большой долей рынка или многими продуктами, где нужна общая деталь, выигрывает от интеграции больше. Для мелких нишевых продуктов выгоднее покупать.
- Специфичность. При сильной специфичности интеграция выгоднее даже при сильной экономии от масштаба у поставщиков и небольших объёмах фирмы.
Данные с этим согласуются. GM и Ford чаще делали сами те комплектующие, которые требовали больше инженерной доводки под конкретную машину, и GM, более крупная, была интегрирована сильнее Ford при той же специфичности. В аэрокосмической отрасли внутри фирм чаще делали уникальные и сложные детали. Американские угольные электростанции, построенные вплотную к шахте под её уголь, гораздо чаще принадлежали той же компании, что и шахта, а если нет, их связывали долгосрочные контракты со множеством защитных оговорок.
Формы между рынком и фирмой
Частичная интеграция (tapered integration): делать часть самим и часть покупать. У Coca-Cola и Pepsi есть свои разливщики и независимые; у Marriott и Hilton есть свои отели и франшизы. Крупнейшие нефтяные компании вроде Exxon Mobil и Shell перерабатывают больше нефти, чем добывают, и докупают её на рынке, что держит в тонусе их собственную добычу. Плюсы: данные о своих издержках помогают торговаться с поставщиками, каждому каналу можно пригрозить другим, есть защита от вымогательства. Минусы: ни один канал может не выйти на эффективный масштаб, а неэффективную собственную мощность легко годами держать «на всякий случай».
Франшиза. Франчайзер делает то, где важен масштаб: закупки, бренд, стандарты. Франчайзи вкладывает свой капитал, знает местный рынок и оставляет себе остаточную прибыль, поэтому старается. Риск в том, что франчайзи экономит на качестве и живёт за счёт общего бренда; отсюда внезапные проверки и жёсткие требования к поставщикам и форме сотрудников.
Франшизы в Китае
Первый закон о франшизе в Китае приняли в 1997 году, и к октябрю 2012 года в стране работали около 5000 франчайзинговых систем. KFC пришла в Пекин в 1987 году и к середине 2010-х открыла больше 4600 ресторанов в более чем 950 городах, приспособив меню к местным вкусам. 6243 китайских ресторана Yum! (KFC, Pizza Hut и Taco Bell) приносили больше выручки, чем все 18 106 её ресторанов в США. Пекинский ресторан Quanjude, знаменитый уткой по-пекински и работающий больше века, с 1993 года открывал собственные рестораны в Пекине и Шанхае, где за ними легче следить, а в небольших городах полагалась на франчайзи, лучше знающих местный рынок. В 2007 году компания вышла на биржу, но основную прибыль ей по-прежнему приносили собственные пекинские рестораны.
Альянсы и совместные предприятия (strategic alliances, joint ventures). Стороны остаются независимыми, но сотрудничают теснее, чем на рынке, и решают споры переговорами, а не судом. Альянс естественен, когда сделка сложна и контракт не опишет её, обе стороны делают специфичные вложения и могут «прижать» друг друга, одной стороне слишком дорого освоить всё самой, а возможность временна или неясна, так что сливаться рано. В 2010-х Cummins вошла в Нигерию через совместное предприятие 50 на 50 с местной группой AG Leventis: у той не было опыта в двигателях, зато было знание местной деловой среды. Слабые места альянсов — утечка информации, медленные решения без общей иерархии и безбилетники. Альянсы IBM и Apple начала 1990-х по операционной системе и процессору PowerPC так затянулись, что к 1994 году руководство IBM решило, что проще было бы купить Apple.
Неявные контракты и долгие отношения. Партнёров, которые давно работают вместе, удерживает от обмана угроза потерять будущие сделки, как в повторяющихся играх. Американская железная дорога закупила специальные вагоны-автовозы под модели одного автопроизводителя. Вскоре тот сменил конструкцию машин, и вагоны устарели. Договор этого не требовал, но производитель возместил дороге больше 1 млн долл. недоамортизированных вложений: «Нам нужно, чтобы они были здоровы и довольны и давали оборудование, когда оно нам нужно».
Вопрос
Поставщик зарабатывает с давним заказчиком на 20 млн ₽ в год больше, чем зарабатывал бы с лучшим другим заказчиком. Сэкономив на контроле качества, он один раз получит дополнительно 50 млн ₽, но заказчик это заметит и уйдёт навсегда. При какой годовой ставке дисконтирования обман становится выгодным? Ответ в процентах.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Бизнес-группы. Полвека японские кэйрэцу и корейские чеболи считали образцом организации цепочки: длинные полуформальные связи между фирмами, перекрёстное владение акциями, общий банк. Шесть крупных кэйрэцу (Mitsubishi, Sumitomo, DKB, Mitsui, Fuyo, Sanwa) насчитывали на пике больше 80 компаний каждая. Критики замечали, что сильные участники за счёт завышенных платежей поддерживали слабых. После краха японского пузыря начала 1990-х связи ослабли; в начале 2000-х новый глава Nissan Карлос Гон разобрал поставщическую сеть компании, а к концу десятилетия Toyota и Honda тоже децентрализовали поставки. Некоторые исследователи сомневаются, что тесно сплочённые кэйрэцу вообще были чем-то большим, чем клубы руководителей: компании занимали почти столько же у чужих банков, а прибыль их не была исключительной. Самые известные чеболи (Samsung, Hyundai, LG), напротив, централизованы и управляются семьями, что усиливает и плюсы, и минусы интеграции.
Решение можно разложить по шагам.
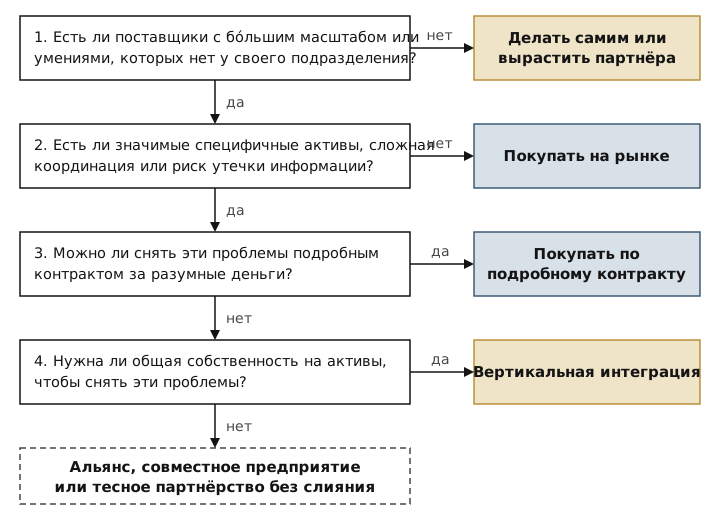
Дерево решения «делать или покупать»
Дерево не учитывает двойную наценку: если у поставщика и у вас обоих есть рыночная власть, её стоит проверить отдельно, как в предыдущем разделе.
Главное
Владеть активом должна та сторона, чьи специфичные вложения важнее всего для его ценности. Интеграция выгоднее при высокой специфичности, большом объёме сделки и слабом преимуществе поставщиков в масштабе. Между рынком и фирмой есть франшизы, альянсы, частичная интеграция и долгие отношения, и каждая форма по-своему распределяет собственность и контроль.
Проверьте себя
Во многих брокерских компаниях брокер, уходя к конкуренту, может забрать свой список клиентов и продолжать с ними работать. Какое объяснение лучше всего согласуется с теорией прав собственности?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Поставщик зарабатывает с постоянным заказчиком на 6 млн ₽ в год больше, чем с лучшей альтернативой. Нарушив неявную договорённость, он один раз выиграет 30 млн ₽ и потеряет заказчика навсегда. Выше какой годовой ставки дисконтирования нарушение выгодно? Ответ в процентах.
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
Сеть ресторанов владеет 30% своих точек и отдаёт остальные франчайзи. Какую выгоду дают ей собственные рестораны в отношениях с франчайзи?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.
В какой ситуации совместное предприятие подходит лучше, чем покупка партнёра или обычный контракт?
Задание изменилось после вашей последней попытки, поэтому прогресс по нему сброшен.